mercoledì 3 aprile 2019

Industria 4.0 edizione 2019 e dintorni


Di ritorno dalla fiera ad Hannover (Germania, Bassa Sassonia), incentrata sulla Industria 4.0 (ma non solo), ho pensato di esporre alcune mie valutazioni. Oltre 20 padiglioni per accogliere visitatori da tutto il mondo, divisi per tematica di prodotto.
I 'padroni di casa' hanno fatto ovviamente la parte del leone ma quest'anno c'è stata una larga partecipazione di aziende italiane, anche se con qualche precisazione.:


In termini numerici l'Italia era ben rappresentata ma concentrandosi su tipologie di prodotti non propriamente avanzati sotto il profilo tecnologico. I padiglioni, infatti, che ospitavano la robotica ed i sistemi informatici di livello avanzato non hanno visto molte aziende del Bel Paese. Devo purtroppo constatare che per alcune di esse l'impressione che ho avuto è che più che essere lì per proporre vere e proprie novità cercavano nuova clientela approfittando del richiamo che l'evento ha a livello internazionale.

Alle imprese italiane manca un serio marketing
Ho avuto modo di dialogare brevemente con i rappresentanti di un paio di fonderie italiane presenti alla manifestazione fieristica ed al termine ho avuto perplessità circa la loro scelta di partecipare a quella specifica fiera. Ambedue infatti hanno avuto poco riscontro (sia quando ero presente che da loro ammissione quando ho chiesto come sono stati i primi due giorni). Mi sono quindi chiesto cosa si aspettavano nel presentarsi in una nazione che quanto a fonderie non mi risulta che sentano la necessità di conoscerne di nuove. I tedeschi non hanno certo problemi in questo senso e se necessario si rivolgono ad impianti o aziende collocate in quei Paesi come l'est Europa caratterizzati dal costo inferiore.
La domanda quindi è, ed è quella che mi sono posto dopo aver parlato con queste due aziende: "Hanno fatto una analisi di mercato accurata per verificare la potenzialità di quello tedesco?".

Non è la prima volta che mi capita di avere a che fare, seppur indirettamente, con aziende italiane che si recano in Germania, non tanto perché hanno valutato una opportunità, ma basandosi semplicemente sul fatto che quella è una economia grande e forte ed in crescita oltre al fatto che è a noi vicina geograficamente e con la quale abbiamo già un ottimo interscambio commerciale tanto da risultare il nostro partner principale.

Ma questo metodo non è efficace!

Prima di avventarsi in un mercato occorre valutare l'effettiva potenzialità, ricorrendo a quegli appositi e specifici metodi che un serio marketing conosce.
Vi racconto un aneddoto così da chiarire cosa intendo.

Qualche anno fa notai nel giro di poco tempo che alcune aziende tedesche nel loro sito internet avevano pagine tradotte in varie lingue ma non in italiano. Un giorno mi trovai a pranzo con il direttore commerciale di una di esse e senza correre il rischio di porre una domanda tendenziosa mettendolo eventualmente in imbarazzo mi limitai a chiedere come mai non avessero incluso la lingua italiana, se per caso ritenevano non interessante il nostro mercato. Insomma avevano pagine in russo, in spagnolo, in ceco oltre alle naturali inglese e francese ma non in italiano!
Costui mi rispose che, al contrario, ritenevano quello italiano un mercato interessante ma potenzialmente inferiore quanto a redditività o meglio, per usare una terminologia tecnica, in termini di ROI (Return of  Investment). Cioè senza mai mettere in dubbio l'interesse per l'Italia egli mi disse che le loro stime davano, tanto per fare un esempio, un ROI del x%, investendo una determinata somma, ma la medesima somma investita altrove (si può intuire in quei Paesi per cui hanno tradotto le pagine web nella loro lingua) potevano ottenere un livello maggiore. Questo non significava che non erano interessati al nostro mercato, ma che non erano al momento inclini a mettere soldi direttamente, erano comunque ben disponibili se una impresa italiana si fosse fatta avanti per trattare i loro prodotti qui.

Ecco allora la domanda che mi sono posto a riguardo alcune aziende italiane presenti ad Hannover, tra le quali le due fonderie: "Non era magari preferibile effettuare preventivamente una accurata analisi di mercato e optare per una fiera in altra località? Era davvero la Germania la scelta più promettente?"

Industria 4.0 e gli inconsistenti (per me) timori per la sua diffusione
Tornando al centro della manifestazione di Hannover, sicuramente la robotica industriale stravolgerà il sistema di produzione ma gli effetti saranno in meglio. Osservando un robot confezionare una scatola di prodotti vari, lì rappresentato da semplici tavolette di legno colorate, oppure quello più grande in grado di assemblare le parti di una autovettura, mi sono chiesto cosa questo apporterà al reparto assemblaggio (o confezionamento nel primo caso). Certamente la sostituzione da parte di una macchina del lavoro di una persona può causare preoccupazioni, ma è davvero una prospettiva negativa? E' così gratificante eseguire quelle operazioni che domani potranno essere svolte da una macchina e anche più velocemente? Un operaio che per decenni svolge praticamente migliaia di volte la medesima operazione non si sente per caso demotivato da questo?
E' certamente vero che si sia preoccupati per il riflesso sull'occupazione ma non è assolutamente vero che questo porterà ad un calo dell'occupazione, sostituita in misura sempre maggiore da macchine. Ne consegue invece una trasformazione di competenze e qualifiche, anziché ripetere continuamente operazioni logoranti per la loro ripetitività, dovranno occuparsi di seguire i robot, intervenire quando necessario, programmarli. Aumenterà il numero di ingegneri che avranno il compito di progettare e migliorare le performance dei robot stessi. Alla fine porteranno benefici in fatto di occupazione e anche ai salari visto che all'introduzione delle macchine si accompagna sempre un aumento della produttività e quindi delle prospettive di crescita salariale.
Insomma, non bisogna assolutamente nutrire timori verso questa recente ed attuale rivoluzione industriale!

domenica 10 marzo 2019

Peter Bofinger chiede al governo tedesco un programma di investimenti di 60 miliardi.

L'economista tedesco, in questa intervista d'addio quale membro del Consiglio di Esperti economici del governo tedesco, analizza la politica finanziaria del suo governo. "Nessun Paese lascia tanto potenziale inattivo."

Articolo tratto dalla rivista Handelsblatt e pubblicato il 08.02.2019.


Articolo originale di Martin Greive e Donata Riedel dal titolo:

Il consigliere economico Peter Bofinger invita il governo federale a lanciare un grosso programma di investimenti. "Lo Schwarze-Null pensiero (pareggio di bilancio) è un grosso problema. Sarebbe abbastanza se mantenessimo il nostro debito costante in termini di Prodotto Interno Lordo. Con una crescita nominale del 3% potremmo quindi investire circa 60 miliardi di euro in più all'anno. 60 miliardi! " ha affermato Bofinger ad Handelsblatt.
"Con i soldi potremmo sostenere il trasporto ferroviario, il traffico locale, l'espansione della banda larga, l'istruzione o la costruzione di alloggi sociali", ha detto ancora Bofinger.
"Non conosco un paese che ha tanto margine finanziario quanto la Germania ed allo stesso tempo lascia così tante opportunità di sviluppo."
Bofinger non ritiene vi siano problemi nemmeno con il fatto che tali spese significherebbe la rottura del freno all'indebitamento (Schuldenbremse). Ad una precisa domanda su questo aspetto ha risposto: "Sì, e allora?"

Bofinger è invece critico verso la proposta della SPD per aumentare il salario minimo a 12 euro l'ora. "Non suggerirei 12 euro, sarebbe troppo rischioso per me. Ma penso che sarebbe giusto muoversi più velocemente verso 10 euro ".

Bofinger ha anche criticato la sua stessa professione. Il problema dello Schwarze-Null (pareggio di bilancio) e la mancanza di una strategia di politica industriale "è ampiamente trascurato dagli economisti tedeschi, perché non si può incolpare la politica".
Bofinger si ritirerà dal suo incarico di Consigliere Economico del governo alla fine di febbraio (prima di questa pubblicazione), dopo 15 anni.


L'intervista completa

Signor Bofinger, dopo 15 anni Lei lascerà l'incarico di Consigliere economico. Cosa le mancherà di più?
Soprattutto il dialogo stimolante e la buona atmosfera con i colleghi. Anche se spesso non siamo d'accordo in termini di contenuto, ci siamo capiti molto bene nei nostri rapporti personali.

La collaborazione con i colleghi è cambiata molto durante gli anni?
Sì, certo. L'inizio è stato molto gelido. Il primo anno si è concluso con un contrasto, perché il mio collega Wolfgang Wiegard aveva detto ai media poco prima di fine anno che non poteva lavorare con me e si sarebbe quindi dimesso da presidente. Con il senno di poi devo dire che è stata anche colpa mia. All'inizio ero abbastanza irruente e chiedevo una completa riorganizzazione del Consiglio di Esperti. Non è stato particolarmente abile da parte mia.

E il lavoro vero e proprio?
Nei primi tempi non c'erano limitazioni, solo le prime analisi erano estremamente laboriose. Poi è migliorato.

Sono ancora utili queste relazioni annuali? Non avrebbero più senso più brevi e frequenti?
Sì, ovviamente. Tuttavia, per noi, l'attività nel Consiglio di esperti non è un lavoro a tempo pieno, ma un'attività ausiliaria. Se scrivessimo rapporti più spesso dovremmo trovare il tempo necessario durante l'anno, il che non sarebbe facile.

Le relazioni annuali riciclano ripetutamente le stesse posizioni. Uno sguardo a temi attuali non avrebbe più senso?
Abbiamo già provato a raccogliere argomenti attuali. Nell'ultimo rapporto abbiamo esaminato il mercato immobiliare, la digitalizzazione, i saldi delle partite correnti, la Brexit, la migrazione ...

Nel Consiglio degli Esperti economici è stato spesso detto: Bofinger contro gli altri. Quale dei voti da Lei espressi in minoranza si pente?
Nessuno.

Quale ha avuto più successo?
Ho detto chiaramente prima dell'introduzione del salario minimo che funzionava senza innescare effetti negativi sull'occupazione. Contrariamente alle paure degli altri, la mia affermazione è stata convincente. Il salario minimo non era un tuffo nell'acqua fredda. C'erano in precedenza salari minimi in alcuni settori ed esperienze dall'estero.

Il salario minimo orario può salire a 12 euro, come richiede Olaf Scholz (ministro delle finanze)?
Nella Commissione sul salario minimo c'è un aspetto errato nella sua composizione: che solo i datori di lavoro e i sindacati decidono, entrambi i quali hanno un interesse per un salario minimo piuttosto basso. Perché i sindacati preferiscono sostenere i loro contratti economici collettivi. Ora è appena cresciuto del 2% in due anni. Questo è chiaramente troppo poco. Non consiglierei 12 euro, sarebbe troppo rischioso per me. Penso che sarebbe giusto muoversi più velocemente verso 10 euro.

Quale tema ha principalmente sottovalutato il Consiglio degli esperti durante il Suo mandato?
Il duro crollo durante la crisi finanziaria del 2008. E poi gli effetti sull'occupazione della recessione che abbiamo completamente sovrastimato. Semplicemente non abbiamo visto quanto bene la riduzione di orario poteva risultare efficace in questi tempi di orari di lavoro flessibile. E' stato sensazionale! Secondo la dottrina economica prevalente avremmo dovuto avere un'enorme disoccupazione.

Anche nella ripercussione della crisi finanziaria in quella dell'euro eravate in ritardo ...
Ma lo erano tutti. Nell'autunno del 2009 non abbiamo visto cosa stava accadendo in Grecia. Guardando indietro, si può chiaramente vedere che Grecia, Portogallo e Spagna avevano accumulato enormi disavanzi delle partite correnti. Come quasi tutti gli analisti abbiamo trascurato che i deficit della Grecia non erano mai corretti in tempo reale. La bolla del credito immobiliare in Spagna avrebbe potuto essere diagnosticata anche nel 2007, i numeri erano tutti disponibili. Probabilmente è perché la dimensione monetaria, cioè quella dei mercati finanziari, è sottoesposta nell'economia.

Ancora oggi, nonostante la crisi finanziaria?
Sì, ancora. I libri di testo standard ignorano ancora la capacità delle banche, in linea di principio, di fare soldi illimitatamente. Descrivono le banche come semplici intermediari che trasferiscono il capitale dal risparmiatore all'investitore e utilizzano modelli che dipingono il sistema finanziario per una 'economia del grano'.

Quindi la prossima crisi è inevitabile ...
Beh, ci sono esperti che osservano i cicli del credito molto accuratamente.

Condivide l'impressione che il Consiglio di Esperti abbia perso importanza?
Oh, questo lo sento da 15 anni. Se questo è sempre l'argomento, non può essere così completamente privo di significato.

Se potesse riformare il Consiglio, come lo cambierebbe?
Questo potrebbe sorprenderla ora, ma penso che come è attualmente non sia così male. Un vantaggio è l'indipendenza. Il Consiglio di Esperti economici è quindi una specie di associazione dei consumatori per la politica economica.

Quando si è insediato, è stato descritto "l'ultimo keynesiano della Germania". E' ancora così?
Non era del tutto vero neanche allora. Oggi ci sono alcuni colleghi tra i più giovani come Tom Krebs, Achim Truger o Marcel Fratzscher, per i quali il pensiero keynesiano è molto marcato.

Cos'è il keynesianismo oggi?
Questo può essere spiegato bene con riferimento alla crisi finanziaria. Quello che abbiamo vissuto da allora è stato Keynes puro. Dopo la massiccia recessione economica le banche centrali hanno tagliato i tassi di interesse in maniera massiccia e la politica fiscale è andata a tutto gas. Funzionava come nei libri di testo. Sfortunatamente, la zona euro è stata rallentata troppo presto a causa della crisi dell'euro, quindi c'è stata una seconda recessione. Con l'aiuto di Mario Draghi è stato possibile abbandonare le dure politiche di austerità dal 2014 facendo sì che l'economia riprendesse slancio. Quando gli economisti più giovani chiedono che abbiamo bisogno di nuovi paradigmi, mi sento come un vecchio nonno quando dico: in realtà, alcuni dei vecchi paradigmi non sono poi così male.

La gestione della crisi finanziaria potrebbe non essere stata negativa. Ma è d'accordo che la Germania in seguito non abbia usato la ripresa economica per le riforme?
No. Forse è giusto che non abbiamo fatto tante riforme se gli ultimi anni hanno dimostrato che anche un'economia con una buona sicurezza sociale può avere successo. Il salario minimo ha funzionato, la pensione a 63 anni non ha avuto effetti devastanti, dalla riforma della protezione dal licenziamento illegittimo nessuno ne parla più. Ma ciò che manca è un'idea creativa per un Paese che è dipendente dal mercato globale quasi come nessun altro. Sono molto preoccupato per questo, specialmente per quanto riguarda la Cina.

Perché?
La Cina persegue una strategia molto chiara: la Repubblica Popolare sta promuovendo fortemente le aree in cui la Germania è forte, industria avanzata e alta tecnologia. Anche la Cina sta investendo molto nell'elettromobilità. Allo stesso modo la Cina è molto più avanti nella digitalizzazione. Siemens fa ricerca sull'Intelligenza Artificiale da Pechino. Ci si deve quindi chiedere: cosa si può fare al riguardo?

E cosa si può fare al riguardo?
Non c'è in Germania come in Europa una strategia di politica industriale. Mentre in Europa una fusione tra Siemens e Alstom viene impedita, la Cina ha da tempo unito i suoi produttori di treni in un'unica grande azienda. Proprio come necessita un concetto europeo di mobilità elettrica. E sono necessarie regole chiare per gli investitori cinesi. Se gli investitori cinesi sono autorizzati ad acquistare società tedesche, ciò deve essere possibile allo stesso modo per gli investitori tedeschi in Cina.

Cosa pensa dell'iniziativa di Altmaier (ministro dell'Economia) per una nuova politica industriale?
Questo va nella giusta direzione. Se tuttavia si dovessero mettere le singole imprese sotto la protezione settoriale, dubito. Ma ora è così: facciamo politica industriale per noi stessi, oppure i cinesi la fanno per noi, come è successo nel settore dell'energia solare e per le celle per batterie sarebbe molto preoccupante se non facciamo nulla.

Il modello di esportazione tedesco può ancora essere mantenuto nei periodi di protezionismo di Trump e della politica offensiva della Cina?
Non sono così pessimista riguardo al protezionismo. Credo che Trump ora noti che i suoi dazi agiscano come tasse più alte per i consumatori statunitensi. Ma tuttavia è chiaro, solo l'Europa può negoziare a parità di condizioni con gli Stati Uniti e la Cina. La politica di Trump e della Cina deve essere un campanello d'allarme per rafforzare politicamente l'Europa.

Come?
Abbiamo bisogno di maggiore coordinamento in materia di politica commerciale estera, politica industriale e dell'innovazione, politica ambientale e politica fiscale. Macron ha fatto molte importanti proposte nel suo discorso alla Sorbona, ma sfortunatamente la Germania ha reagito troppo tardi e troppo debolmente.

Ma l'Eurogruppo a dicembre non ha deciso importanti riforme?
Gli argomenti principali non sono cambiati molto. Alla domanda sull'assicurazione europea contro la disoccupazione, non erano nemmeno d'accordo se era necessaria. Su molte questioni, come la creazione di una capacità fiscale o l'istituzione di una regolamentazione in caso di insolvenza per gli Stati membri, le discussioni sono durate a lungo senza successo. L'Italia non sosterrà mai una regolamentazione contro l'insolvenza, che è richiesta principalmente a causa dell'Italia, perché sarebbe la propria tomba.

A differenza dell'Italia, la Germania è finanziariamente solida. La Germania stabilizzerà quindi l'unione monetaria o Berlino dovrà fare debiti per investire di più?
Il pensiero Schwarze-Null (pareggio di bilancio) è un grosso problema. Se manteniamo il freno all'indebitamento e l'economia cresce nominalmente di circa il 3%, il nostro rapporto debito/PIL nel 2030 sarà del 43 percento. Nessun economista può spiegarmi perché questo è significativamente migliore del 60 percento.

Cosa suggerisce?
Sarebbe sufficiente se mantenessimo il nostro debito costante in termini di Prodotto Interno Lordo. Con una crescita nominale del 3% potremmo quindi investire circa 60 miliardi di euro in più all'anno. 60 miliardi! Con i soldi potremmo promuovere le ferrovie, i trasporti pubblici, l'espansione della banda larga, l'istruzione o l'edilizia popolare.

E interromperebbe il freno all'indebitamento (Schuldenbremse).
Sì, e allora? Non conosco nessun Paese che abbia la stessa flessibilità finanziaria della Germania e allo stesso tempo lasci perdere così tante opportunità di sviluppo. E inoltre, i tedeschi amanti della sicurezza avrebbero nuovamente delle obbligazioni più sicure su cui investire.

Lei ha consigliato la politica per molti anni. Ritiene che ci sia sufficiente conoscenza economica nei ministeri se qualcosa va storto?
Sì. Perché il problema dello schwarze Null (pareggio di bilancio) e la mancanza di una strategia di politica industriale sono stati gravemente trascurati, soprattutto dalla scena degli economisti tedeschi, non si può incolpare la politica. Nel frattempo politici come il ministro dell'Economia Peter Altmaier e il capo della CDU, Annegret Kramp-Karrenbauer, affermano che  dobbiamo occuparci del contenzioso con la Cina e con la politica industriale di Trump. Questi temi sono arrivati prima alla politica che nella cerchia degli economisti.

domenica 3 marzo 2019

Economisti tedeschi si interrogano sulla politica del 'freno all'indebitamento' (da Handelsblatt)

Gli economisti tedeschi discutono sulla regola del deficit: mentre alcuni chiedono riforme, altri mettono in guardia contro il ritorno al sentiero del debito.

Articolo tratto dalla rivista Handelsblatt e pubblicato il 26.02.2019.


Articolo originale di Jan Hildebrand e Donata Riedel dal titolo:

Il freno all'indebitamento (Schuldenbremse) è considerato sacrosanto in Germania. Nemmeno il Fondo Monetario Internazionale (FMI) osa mettere in discussione la regola sancita dalla Legge Fondamentale (la Costituzione tedesca). Almeno non pubblicamente.
Gli esperti del FMI, nelle relazioni sulla situazione dei vari Paesi, chiedono regolarmente al governo federale tedesco di spendere più denaro in investimenti e di rinunciare al bilancio in pareggio (schwarze Null), ma nei colloqui diretti con i funzionari governativi questi dubbi su questa politica del Schuldenbremse non sono mai affrontati. Politicamente, il dibattito è semplicemente troppo sensibile. Politicamente è un argomento troppo scomodo.

Oggi non sono degli economisti anglosassoni, che sono sempre stati scettici sull'austerità tedesca, che hanno sollevato la discussione, ma Michael Hüther: "La regola del debito funge da freno per la riduzione delle tasse e degli investimenti. Ci siamo imprigionati." ha affermato ad Handelsblatt il direttore dell'Istituto tedesco di Economia IW (Institut der deutschen Wirtschaft). Ma allo stesso tempo per lui è eccessivo. Ci si deve chiedere, egli dice, se la demonizzazione del debito sia corretta, soprattutto perché oggi non solo i tassi di interesse sono bassi, ma anche i bisogni di investimento del governo sono enormi. "I tempi sono cambiati" ha detto Hüther "Almeno una volta bisogna aprire la finestra".

Altri economisti, come Jens Südekum dell'Università di Düsseldorf, sono d'accordo. Il freno all'indebitamento ha contribuito al risanamento dei conti pubblici, ma: "Nel frattempo ha superato il suo scopo". Ora ostacola la necessaria costante politica di modernizzazione e di crescita. "Ecco perché dovremmo abolirlo di nuovo."

Anche da Marcel Fratzscher, capo dell'Istituto tedesco di Ricerca Economica (DIW - Deutschen Instituts für Wirtschaftsforschung), viene una critica: "Per la Germania il freno all'indebitamento è controproducente perché lascia troppo spazio al governo nei tempi buoni e troppo poco nei momenti difficili".


Gli inizi del Schuldenbremse (freno all'indebitamento)

Il freno all'indebitamento è stato deciso all'inizio del 2009 dalla prima grande coalizione guidata dalla cancelliera Angela Merkel (CDU). Era il momento della grande emergenza di bilancio. L'allora ministro delle finanze Peer Steinbrück (SPD) programmò un disavanzo di 86 miliardi di euro, il debito pubblico totale salì al 80 percento del Prodotto Interno Lordo e quindi ben oltre il limite di Maastricht del 60 percento.

A quel tempo Merkel e Steinbrück decisero di porre un freno al ricorso all'indebitamento modificando la Costituzione. La norma stabilisce ora che al governo federale è consentito prendere in prestito un massimo dello 0,35% del PIL in "normali condizioni di congiuntura economica".
Ai Länder, dal 2020, non sarà consentito il deficit nei normali cicli economici. Il debito dei periodi di calo deve essere ridotto nella fase di ripresa. Quando in seguito a Steinbrück fu chiesto cosa si sarebbe ricordato del suo mandato, disse: "Sarà il freno all'indebitamento. Sono orgoglioso di questo."
Da alcune parti del SPD il freno all'indebitamento era e rimase un argomento controverso. Anche i sindacati considerarono un errore finanziare gli investimenti statali dalle entrate fiscali correnti e non più come in precedenza dall'indebitamento netto.

Dal punto di vista di Lars Feld, membro del Consiglio di Esperti Economici del governo federale, il recente dibattito sul freno all'indebitamento come causa degli anni di debolezza degli investimenti della Germania è un déjà vu. "Nell'attuale discussione vi sono gli stessi argomenti che c'erano quando vi fu l'introduzione del freno all'indebitamento", ha detto ad Handelsblatt. "È stato introdotto perché dagli anni '70 al 2008 non era mai stato possibile ridurre il rapporto debito / PIL in modo sostenibile".
Nei periodi di congiuntura economica positiva si registrava sempre troppo poco consolidamento dopo che l'indebitamento era aumentato nelle recessioni per sostenere l'economia. "Abbiamo praticato Keynes con un braccio solo e questo sarebbe stato il caso senza il freno all'indebitamento" ha detto Feld.


Nessun freno agli investimenti

Lars Feld dissente con veemenza che il freno all'indebitamento sia un freno agli investimenti. "Con le giuste priorità il governo può finanziare anche gli investimenti. La modernizzazione va con tutte le spese ministeriali, se si vuole. Il freno all'indebitamento è più un freno alla riduzione delle tasse ", ha affermato Feld.
Le entrate fiscali, che confluiscono nelle casse dello Stato durante una fase economica positiva, devono essere utilizzate dal governo per ridurre il debito derivante dalla precedente recessione. Se la crescita è superiore alla crescita potenziale, il governo federale deve generare eccedenze nel bilancio corrente.
E le spese finanziate dalle riserve, come quella per i rifugiati, fanno parte del deficit strutturale. Così ha fatto il governo federale nel 2017 sotto la linea del pareggio di bilancio. Tuttavia, secondo le regole del freno all'indebitamento, ha conseguito un deficit strutturale. Ma solo pochi se ne sono accorti al di fuori del Ministero delle Finanze.

Secondo Feld il freno all'indebitamento soddisfa pienamente il suo scopo. "Un tempo le associazioni imprenditoriali chiedevano tagli alle tasse ed i politici maggiori spese sociali. Questo ora si deve bilanciare perché il ricorso a nuovo debito è limitato ", ha dichiarato Feld.


Spesa sociale prima degli investimenti nell'economia

Ma Hüther ed altri economisti ora pongono la domanda se la politica possa efficacemente bilanciare spesa sociale ed investimenti. Tanto più che la politica ha promesso allo stesso tempo di porre un limite ai contributi previdenziali al 40 percento. Ciò dovrebbe portare a un maggiore sussidio dal bilancio federale che già oggi spende circa la metà della spesa Sociale.

Nella realtà della politica bilancio, negli ultimi anni è stato molto più facile per i governi rinviare gli investimenti piuttosto che tagliare i benefici sociali. Di fatto, quindi, gli scettici del freno del debito sostengono che questo ha ritardato gli investimenti pubblici troppo a lungo ed eccessivamente, con la conseguenza che strade e binari ferroviari fatiscenti oggi hanno bisogno di enormi investimenti per il loro ripristino in condizioni di efficienza.

"Il freno all'indebitamento aggrava anche la debolezza dell'investimento pubblico, perché in tempi difficili di solito vengono tagliati prima gli investimenti", ha detto il CEO di DIW Fratzscher. E questo nonostante i tassi di interesse siano ai minimi storici e molti economisti prevedono che rimarranno tali ancora per qualche tempo. Sarebbe quindi conveniente per lo Stato finanziare investimenti attraverso il credito.

Già da lungo tempo il Fondo Monetario Internazionale ha mostrato al governo federale che in queste circostanze gli investimenti finanziati a debito si ripagano perché aumentano la crescita potenziale. Al contrario, la Germania negli ultimi anni ha ecceduto nel freno all'indebitamento: dal 2014 il governo federale non ha emesso nuovi debiti.

Il capo dell'istituto IW Hüther non vuole comunque tornare alla vecchia regola, secondo la quale il deficit non dovrebbe essere più alto dell'investimento. Ha in mente un budget speciale statale per gli investimenti. Questa spesa dovrebbe quindi essere finanziata dal debito.

Anche il capo dell'istituto DIW Fratzscher è favorevole ad una riforma.
"Il freno all'indebitamento dovrebbe essere sostituito da una saggia regola di spesa nominale che leghi strettamente la spesa statale alla performance economica", ha affermato Fratzscher. "Inoltre, il governo federale dovrebbe introdurre una regola per gli investimenti che garantisca che lo Stato non sprechi risorse pubbliche, ma investa adeguatamente in infrastrutture pubbliche".

Lars Feld, che dirige l'Istituto di Friburgo Walter Eucken orientato alla politica ordoliberale, è al contrario convinto che i progetti di investimento non sono implementati soprattutto perché la resistenza di singoli gruppi di popolazione è spesso molto alta. Egli suggerisce di guardare per ciascun progetto da cosa è bloccato o rallentato.
In ogni caso, un ritorno alla vecchia via del ricorso al debito è considerato pericoloso da Feld. "Nel contesto dell'invecchiamento della società, la Germania non può permettersi un debito nazionale in crescita dinamica. Questo cambiamento demografico inizierà a verificarsi dal 2020 con l'ondata di pensionamento di coloro nati all'epoca del baby boom" ha detto.

domenica 19 agosto 2018

Perchè difendo i Benetton

Oliviero Toscani ha affermato che "gli Italiani sono un popolo di frustrati e infelici pieni di cattiveria e livore."
Concordo.
Sono anni che una parte consistente della popolazione cerca un soggetto verso cui scaricare le proprie insoddisfazioni. Una volta la UE, una volta la Germania, una volta i migranti (in particolare quelli provenienti dall'Africa). Oggi una famiglia che ha la 'colpa' di detenere il pacchetto azionario di maggioranza relativa di una società che a sua volta detiene la quasi totalità delle azioni della società che gestisce gran parte della rete autostradale italiana.

Premessa: io non ho mai condiviso l'assegnazione a privati della gestione delle autostrade ed in merito alla tragica vicenda se verranno accertate gravi responsabilità da parte di chiunque costoro meriterebbero l'ergastolo! Ma solo dopo un regolare e civile processo che stabilisca al di là di ogni ragionevole dubbio le colpe.

Questo è alla base dello Stato di Diritto!

In questi giorni sono stati scritti fiumi di inesattezze e di affermazioni prive di fondamento, il tutto per alimentare quel clima di rancore, di frustrazione, che caratterizza oramai da tempo la società.
I ponti cadono, purtroppo, non è sempre possibile prevenirlo. Gli interventi di manutenzione sono indispensabili, fondamentali, ma non sufficienti ad impedire un loro collasso. I fatti ci dicono che non c'è differenza tra opere sotto il diretto controllo pubblico e quelle gestite da società private. A marzo dello scorso anno crollò un ponte lungo la A14, tratta gestita da Autostrade per l'Italia, provocando 2 vittime. A ottobre del 2016 però crollò un cavalcavia causando una vittima lungo la statale 36 del Lago di Como, strada gestita dall'Anas e sempre di competenza Anas un altro cavalcavia nel cuneese lungo la tangenziale di Fossano nell'aprile del 2017, fortunatamente senza provocare vittime ma schiacciando una vettura dei Carabienieri. Di competenza Anas anche il viadotto crollato in Sicilia sulla statale 121 poco dopo l'inaugurazione nel gennaio 2015.
E questi solo per citare gli episodi più recenti e sempre rimanendo in ambito nazionale perché se si guarda anche all'estero i ponti - ahimè - crollano dappertutto. E non perché azionista della società che li ha in gestione è un privato e di nome fa Benetton.

In questi giorni si sono affacendati soggetti che fino al giorno prima non sapevano nemmeno cosa fosse uno strallo oppure attraverso quali strumenti - e come - sia possibile determinare le condizioni della infrastruttura ma che ha già sentenziato cause e responsabilità. La Procura competente stessa si affiderà ad un gruppo di esperti, ma per il governo in carica non si può attendere che costoro svolgano le indagini e determinino le eventuali responsabilità, serve un colpevole! Uno da dare in pasto alla folla che chiede, anzi pretende, la testa di qualcuno.
Alcuni ministri hanno parlato di 'difesa degli interessi e della sicurezza' del popolo. Dicono di parlare a nome del popolo. I Benetton non fanno parte del popolo? Per loro no. Se fate caso tra le righe delle loro affermazioni si noterà che per costoro il popolo è costituito da quelli che stanno al livello inferiore della condizione economica. I benestanti e ancor di più coloro definiti ricchi sono al di fuori. Sembra di essere tornati indietro di decenni alle famigerate lotte di classe.
I Benetton quindi sono responsabili non perché amministratori della società che ha in gestione le autostrade, ma in quanto azionisti di un terzo scarso di quella che possiede l'88,06% della concessionaria.

Ecco piovere una raffica di inesattezze a cominciare dal presunto 'regalo' che sarebbe stato fatto loro dal governo Prodi nel 1999 che decise di trasferire a privati la gestione fino ad allora di competenza dell'IRI. Un 'regalo' da 2,5 miliardi di euro, per l'esattezza 4.911 miliardi di lire, per acquistare nemmeno la maggioranza assoluta, bensì il 30%. Una cordata via società Schemaventotto capitanata dal gruppo Benetton attraverso la società Sintonia e che includeva Acesa (ora Abertis), Fondazione CRT, UniCredito e Assicurazioni Generali. Gli unici a presentarsi. In seguito vi fu una regolare scalata via OPA (Offerta Pubblica di Acquisto) che permise di raggiungere la maggioranza assoluta. Una parte del pacchetto azionario fu poi venduto e la società controllante cambiò denominazione in Atlantia, della quale il gruppo Benetton detiene oggi il 30,25% e che a sua volta questa detiene l'88,06% di Autostrade per l'Italia, società che compensa egregiamente gli azionisti ma anche lo Stato attraverso le imposte ed i diritti di concessione (ad oggi quasi 900 milioni, 885 milioni nel 2017).

Ora, che si contesti la gestione, il livello di condizione delle autostrade, il fatto che il costo del pedaggio sia elevato o che i margini di profitto siano eccessivi ci sta e personalmente mi trova d'accordo sebbene non so quanto meglio potrà essere la gestione o quanto meno cari possano risultare i pedaggi se la competenza tornasse allo Stato, ma addebitare già ora la morte di decine di persone ad una criminale sottovalutazione dello stato delle condizioni dell'opera ai massimi vertici della società, prima ancora di determinarne le cause del crollo o addirittura incolpando anche e solamente coloro che detengono il pacchetto di maggioranza della società che a sua volta possiede quello della concessionaria, è davvero inconcepibile, soprattutto quando il governo per bocca del suo premier afferma che "non possono attendere i tempi della Giustizia".
Il 'popolo' ha una testa, il popolo è soddisfatto.

Concludo citando il commento di una imprenditrice veneta dopo aver visto i funerali di ieri:
"Per me quegli applausi sono solamente la conferma che il popolo sceglie Barabba. Sempre."

domenica 24 giugno 2018

Quelle 'curiose imprecisioni' di Vladimiro Giacché in Anschluss

Nel 2013 Vladimiro Giacché ha pubblicato questo libro dal titolo "Anschluss" che in tedesco significa "annessione" e narra a suo modo di vedere la realtà (?) riguardante la riunificazione tedesca del 1989 che sarebbe, sempre secondo l'autore, più riferibile ad una 'annessione' che ad una riunificazione (democratica) tra la Repubblica Federale di Germania (RFT) e la Repubblica Democratica Tedesca (DDR).
Io non ho mai acquistato questo libro, intanto perché già il titolo mi suonava 'stonato', poi perché da alcune anticipazioni ed indiscrezioni ho avuto modo di avvertire diverse imprecisioni.

Questo libro è però diventato un 'testo sacro' tra gli euroscettici e soprattutto tra i germanoscettici (per usare un eufemismo) e non solo tra i lettori ma anche in alcuni ambiti accademici primo tra tutti nel prof.Alberto Bagnai, oggi senatore della Repubblica della Lega, il quale in occasione di un convegno da lui organizzato nel 2014 (Goofy3) lo ha addirittura citato come "testo da divulgare in tutti i licei".
Io già volevo esprimere le mie considerazioni al riguardo all'epoca, ma poi l'ho ritenuto superfluo fin quando pochi giorni fa proprio al Senato lo stesso senatore Bagnai, relatore del DEF 2018 (Documento di Economia e Finanza), lo ha citato come riferimento per affermare che la politica economica della Germania non è da imitare, soprattutto per quanto riguarda lo sviluppo dei Länder ex DDR, in tedesco chiamati "Neue Länder":


A questo punto esprimo al riguardo quelle che sono le mie personali (e non solo) osservazioni.
Dato che come ho scritto prima il libro non l'ho acquistato, ma ho solo letto qualche stralcio, mi affido alla presentazione che l'autore ha fatto in occasione appunto del "Goofy3" del 2014, ovvero di quel convegno organizzato dalla associazione A/Simmetrie di Alberto Bagnai della quale Giacché è membro del comitato scientifico:


Per semplicità io seguirò cronologicamente le varie affermazioni espresse indicando in quale punto egli le ha fatte ed esprimerò le mie osservazioni al riguardo .

Giacché inizia menzionando, in maniera un po' confusa a dire la verità, il cambio della moneta in vigore nella oramai già allora ex DDR in quella della Repubblica Federale, ovvero il Deutsche Mark (DM) e genericamente lascia intendere che questo sia stato 1:1. In realtà questo rapporto ha riguardato casistiche specifiche, ad esempio un determinato limite dei saldi di conto corrente a seconda della età anagrafica di ciscun correntista privato:

- Fino a 2.000 Ostmark per i cittadini sotto i 14 anni;
- Fino a 4.000 Ostmark per i cittadini fino a 60 anni;
- Fino a 6.000 Ostmark per i cittadini da 60 anni di età;

Gli importi a saldo del conto corrente superiori a questi limiti venivano cambiati al tasso 2:1, ovvero due Ostmark per un Deutsche Mark, tranne i conti correnti aperti dopo il 31.12.1989 i cui saldi sono stati cambiati al tasso 3:1.

Salari, pensioni, affitti, vennero anch'essi cambiati 1:1.

I depositi bancari delle aziende o comunque delle persone giuridiche vennero cambiati al tasso 2:1 se aperti prima del 31.12.1989 e 3:1 se dopo quella data.

La Deutsche Bundesbank ha stimato in una ricerca che il tasso medio di cambio fu rispettivamente di 1,8:1 per i conti privati e di 2:1 per i depositi delle persone giuridiche.

Per dare un'idea dei valori in lire dell'epoca, il cambio DM/Lira il 01.07.1990, ovvero il giorno in cui ebbe inizio l'operazione di cambio, benché fosse domenica, era di 734 lire per un marco tedesco (fonte: dati storici Banca d'Italia), quindi per comprendere l'entità degli importi di cui sopra occorre moltiplicarli per 734.

Quel giorno ci fu effettivamente una lunga coda presso gli sportelli delle banche che aprirono tra le 8:00 e le 9:00 del mattino (alcune addirittura già dalla mezzanotte) e la ragione era semplice: il cambio al mercato nero era notevolmente superiore, arrivando anche alle due cifre! 


Forse nel libro Giacché lo spiega meglio di quanto fatto in maniera del tutto generica (e confusionaria) qui nel video, in ogni caso ho ritenuto utile fare un riepilogo più dettagliato.

Giacché poi passa a narrare uno scenario catastrofico in ogni ambito, da quello sociale a quello demografico ed economico. Cercherò di essere sintetico per non dilungarmi troppo nelle mie osservazioni verso le sue affermazioni che reputo non corrispondenti con i dati ufficiali.


Migrazione interna (18'00")
Giacché afferma che dopo la riunificazione sono migrati dai 6 Länder orientali (o se si preferisce 5 più o senza Berlino est) ben 4 milioni di cittadini! Dove lui abbia preso questo dato non lo so perché quello ufficiale riporta la metà circa e sostanzialmente pari a quanti migrarono (o sarebbe più opportuno dire 'fuggirono'!) dalla DDR (fonte dati: Statistisches Bundesamt):


Legenda:
- Deutschland ingesamt = totale Germania
- früheres Bundesgebiet = Länder occidentali (RFT) +Berlino ovest
- ehemalige DDR = 5 Länder orientali (ex DDR) + Berlino est
- neue Länder ohne Berlin est = 5 Länder orientali senza Berlino est
- Ost Deutschland = i 5 Länder orientali più l'intera Berlino

"La città di Erfurt (Thüringen) ha subito una riduzione della popolazione del 30%, Wittenberge (Brandenburg) del 50%" sostiene Giacché (25'00"). Curioso, perché i dati ufficiali dei rispettivi comuni riportano un calo massimo del 12% per Erfurt e del 38% per Wittenberge, inoltre occorre tenere conto che per quest'ultima stiamo parlando di un piccolo centro che contava nell'anno della riunificazione circa 30 mila abitanti.


Ora, non si nega questa migrazione interna ma sovrastimare (e non di poco) i dati per rappresentare una sorta di disastro sociale mi sembra poco opportuno tenendo conto che questo spostamento ha riguardato un periodo che si è praticamente concluso a differenza del nostro meridione dove l'emigrazione è iniziata non molto tempo dopo l'Unità d'Italia e non si è praticamente mai fermata!


Dati economici
Per quanto riguarda i vari dati economici che Giacché ha esposto, spesso in maniera tendenziosa per raffigurare un quasi fallimento delle politiche di sviluppo, mi affido alla più recente pubblicazione sulla situazione della riunificazione pubblicata dal governo tedesco:


Da questo documento estraggo alcuni dati, per alcuni confrontandoli con quelli del nostro meridione, e lascio giudicare a chi legge se lo sviluppo dei Länder ex DDR sia stato così negativo come Giacché lascia intendere.

Livello di benessere sociale: questa è una statistica condotta dall'Istituto di Ricerca Economica di Berlino DIW, ente autorevole citato anche da Giacché, che mette a confronto il livello medio di soddisfazione espresso dai cittadini dei Länder occidentali e orientali con all'interno alcuni richiami ad episodi storici mondiali:


Come si può notare le due curve tendono nel tempo ad avvicinarsi e mentre nelle regioni (o Stati federati) occidentali l'andamento è pressoché costante, per quelle orientali è costantemente in crescita. Sarebbe interessante fare una statistica simile per quanto riguarda l'Italia, tra settentrione e meridione.

Gap tra Est ed Ovest del PIL pro capite: lo stesso istituto DIW fornisce il dato tra la differenza di PIL pro capite delle regioni orientali rispetto a quelle occidentali. Come si può notare nel grafico seguente vi è stata una rapida ascesa subito dopo l'unificazione per poi rallentare ma proseguire costantemente in fase crescente. Lasciamo perdere la 'stravagante' spiegazione di Giacché sul fatto che le statistiche sarebbero 'taroccate' a dovere perché fatte partire dal 1991: la crescita c'è e non si discute, punto!


In pratica nel 2016 il PIL pro capite nella ex DDR è stato di poco sotto il 75% di quello dell'ovest.
Vogliamo fare un paragone con la situazione italiana? Eccola (fonte ISTAT):


Si è parlato di differenziale tra regioni in termini percentuali, dato che l'ISTAT ha citato anche i valori assoluti in euro del settentrione, del centro e del meridione, vogliamo guardare ai dati tedeschi così da fare un confronto? Eccoli:


La colonna in verde rappresenta il PIL pro capite in euro nei 5 Länder orientali senza Berlino e la colonna in rosso includendo la capitale.
Prendendo i dati dei soli 5 Länder orientali, escludendo quindi Berlino, osserviamo come il PIL pro capite nel 2015 sia stato di 26.829 euro contro 18.200 del nostro meridione, valore già raggiunto dai Länder orientali tedeschi tra il 2000 ed il 2005!

Produttività: Giacché ha menzionato la produttività. Francamente a me interessa relativamente poco il suo andamento 25 anni fa, qualcosa di più negli anni recenti, ad esempio nell'ultima decade:


I valori esprimono il PIL pro capite a prezzi correnti per ora lavorata.

Con un rapido conto con la calcolatrice si può verificare come la produttività del lavoro sia cresciuta più ad est che all'ovest della Germania! Infatti è visibile anche confrontando l'andamento rispettivamente della capitale Berlino, delle 5 regioni ex DDR (neue Länder) e di queste ultime includendo Berlino stessa (Ostdeutschland) con quella media delle regioni occidentali espressa con indice 100:


Magari il nostro meridione avesse conseguito anche solo nell'ultimo decennio lo stesso andamento!


Esportazioni: le esportazioni sono cresciute sensibilmente non solo per le regioni occidentali ma anche per le produzioni manifatturiere realizzate ad est, smentendo ciò che lascia intendere Giacché. Qui il dato espresso in percentuale sul PIL:


Disoccupazione: ci sarebbero altri dati da mostrare ma concludo con quello che può interessare sicuramente, ovvero quello relativo al tasso di disoccupazione per confrontarlo mentalmente con le nostre tre principali aree geografiche:


Nei Länder orientali sicuramente si è assistito ad un aumento notevole dei disoccupati dopo la riunificazione ma oramai appartiene al passato. Come si vede la quota è costantemente diminuita dal 2005, ovvero dalle riforme del governo Schröder, che poco hanno a che vedere con i tanto vituperati minijob dato che la loro diffusione è avvenuta in particolare nei Länder occidentali oltre a tenere conto che sono presenti, contrariamente a quanto molti credono, dal 1977. Nel 2003 sono state apportate solo alcune modifiche normative. Oppure si può pensare che tutto questo beneficio sia avvenuto grazie all'euro. Francamente ritengo che solo in parte, e per giunta alquanto minoritaria, possa essere imputata alla moneta unica (voluta poi dalla Francia di Mitterand).

Non so se questo libro verrà dato agli studenti dei licei come ha invocato il senatore Alberto Bagnai, io alla luce di quanto riportato ed espresso dall'autore nel video come questo ed in altri, propenderei per il no. Di imprecisioni ne abbiamo già troppe.


PS. Io via social Twitter feci notare queste incongruenze all'autore ma egli dopo alcuni scambi ha preferito sottrarsi dal confronto e bloccarmi così da impedirmi dal proseguire. D'altronde non l'ho mai visto confrontarsi apertamente con chi dissente dalle sue opinioni, as usual tra gli euroscettici.

domenica 29 aprile 2018

Si può cancellare il debito pubblico? Sì...in un mondo virtuale!

Gira da tempo in rete questa domanda, ripresa tra l'altro anche da qualche economista o su organi di informazione da giornalisti occupandosi di questioni economiche:
"Si può cancellare tutto o parte del debito pubblico?"
La risposta è SI, si potrebbe fare. Tecnicamente è possibile.
E allora perché non lo si fa?
Per le sue implicazioni, in particolare riguardo alle ripercussioni sui prezzi che causerebbero una serie di problematiche che annullerebbero del tutto i vantaggi di una simile operazione.
Ma vediamo di capirne le ragioni.

Facciamo un esempio semplice. Si supponga di avere 100 mila euro risparmiati e investiti in titoli di Stato, titoli che per l'appunto lo Stato, il governo, ha emesso per compensare un eccesso di spesa ed è quindi ricorso a un prestito. Dato che è un prestito questo corrisponde quindi ad un debito e dato che a chiederlo è lo Stato a nome dei suoi cittadini è quindi per definizione "pubblico", ecco perché questo onere si chiama "debito pubblico".
Proseguiamo con il nostro esempio. Supponiamo che le uscite, le nostre spese quotidiane, siano compensate dalle entrate (retribuzione, provvigioni, utili di impresa etc...) quindi non abbiamo al momento necessità di prelevare fondi dal nostro investimento in titoli di Stato (BOT, CCT, BTP...) e nemmeno di acquistarne altri.
Quando questi titoli raggiungono la loro scadenza il governo ci rimborsa il loro controvalore nominale (generalmente 100 euro cadauno). Per semplicità ipotizziamo che tutti abbiano la medesima scadenza, questo implica che quel giorno il governo ci darà 100 mila euro, presumibilmente attraverso un bonifico da parte della Banca d'Italia dove il Ministero del Tesoro ha un proprio conto.
Ma il governo se non ha disponibili quei 100 mila euro deve ricorrere ad un secondo prestito, il quale servirà ad onorare l'impegno con noi. Può quindi emettere altre obbligazioni e aggiudicarle via asta. L'acquirente può essere altro privato cittadino, una banca o altra istituzione finanziaria o anche la banca centrale stessa, sebbene al giorno d'oggi le maggiori banche centrali al mondo non possono o comunque non intervengono per statuto nella fase di collocamento ma semmai solo in un secondo tempo. Quindi il titolo lo può acquistare una banca commerciale, un fondo o ente finanziario oppure un privato cittadino e solo in un secondo tempo può essere acquistato dalla banca centrale. Questo vale per la Banca Centrale Europea, per le banche centrali dell'Unione Europea e dell'eurozona in particolare ma anche per la Federal Reserve statunitense e per la Bank of Japan (sebbene qualche pseudo economista nostrano sostenga che non sia così). Il motivo è che è controproducente che un governo possa ottenere finanziamenti direttamente dalla propria banca centrale e le ragioni sono simili a quelle per le quali qui spiego perché nella nostra realtà è allo stesso modo controproducente pensare di cancellare tutto o parte del debito.

Abbiamo quindi nel nostro esempio che il giorno della scadenza il governo attraverso la sua banca, ovvero la Banca d'Italia, ci rimborsa il prestito ricevuto (100 mila euro). In tale ipotesi abbiamo che il saldo di questa operazione è nullo: noi da 100 mila euro in titoli abbiamo ora 100 mila euro in moneta corrente (tralasciamo ulteriori guadagni sulla differenza di prezzo di acquisto e vendita e per i previsti interessi), il governo aveva un debito prima con noi di tale importo e da quel momento in poi lo ha con altro/i soggetto/i.
La quantità di moneta in circolazione rimane la stessa.
Ma cosa accade se il governo potesse cancellare quei 100 mila euro seppur rimborsandoci?

L'operazione può avvenire solo in questo modo (escludendo il default, ovvero detto volgarmente un 'insoluto'): la Banca d'Italia acquista da noi i titoli e ci versa i 100 mila euro, poi quando questi giungono a scadenza anziché farsi pagare dal governo il corrispettivo semplicemente li brucia.
La banca centrale registra una perdita a bilancio di pari valore ma poco importa perché come sappiamo una banca centrale è una entità del tutto particolare, l'unica atta a creare moneta a piacimento (o quasi) quindi a differenza di qualsiasi altra banca non può fallire.

Fotografiamo la situazione attuale: noi abbiamo sul conto 100 mila euro derivanti dalla vendita alla banca centrale dei nostri titoli, il governo ha 100 mila euro in meno da pagare (quelli che dovrebbe alla banca centrale il giorno della scadenza dei titoli acquistati da noi) e la banca centrale ha una perdita di tale ammontare che da un certo punto di vista non implica nulla (in teoria) perché può emettere base monetaria (o moneta per dirla semplicemente) a suo piacimento. E' come se noi potessimo accendere il PC, entrare nella nostra area riservata della nostra banca e accedendo al nostro conto potessimo effettuare un pagamento anche se non disponiamo del denaro sul conto. Sarebbe un sogno, no?
C'è poi un'altra questione, che essendoci 100 mila euro in meno di titoli in circolazione (---> offerta), dato che il governo non ha dovuto emetterli per onorare il debito prima con noi e poi con la Banca d'Italia, e che noi con ogni probabilità intendiamo acquistare comunque dei titoli per mantenere l'investimento onde preservare il potere di acquisto nel tempo del nostro risparmio (---> domanda), abbiamo che la domanda cresce rispetto all'offerta.
Facciamo un rapido esempio giusto per chiarire il tutto con numeri molto piccoli. Ipotizziamo che il totale dei titoli in circolazione (del debito pubblico) sia pari a 1 milione di euro (magari...) e noi quindi ne possedevamo un decimo, ovvero 100 mila euro. Se tale ammontare poi è stato cancellato grazie alla Banca d'Italia che ha bruciato i titoli una volta acquistati da noi, il debito del governo e quindi i titoli in circolazione si riducono a 900 mila euro, però noi non intendiamo tenere i soldi sul conto con il rischio di perdere potere di acquisto e quindi cerchiamo di acquistarne altri. Abbiamo quindi che la domanda rimane di 1 milione di euro ma l'offerta è ora di 900 mila euro, pertanto il prezzo di aggiudicazione aumenta e di conseguenza diminuisce il rendimento e se il rendimento cala il governo ha un minore onere.

Allora dove sta il problema se fin qui è tutto bello?

Ecco che ci arriviamo. Se i titoli in circolazione sono passati da 1 milione di euro in controvalore a 900 mila, anche se il prezzo è aumentato ed il rendimento scende ci sono sempre 100 mila euro (o poco meno) che avanzano, quelli di chi non è riuscito ad acquistarli rimanendone escluso.
Ci sono due tipi di implicazioni, una poco credibile, una invece alquanto verosimile:

  1. Chi non è riuscito ad acquistare titoli (magari noi) si tiene i soldi fermi sul proprio conto corrente (poco credibile).
  2. Visto che non si è riusciti ad acquistare i titoli si decide di concedersi qualche capriccio, magari non spendendo tutti i 100 mila euro ma buona parte.
Bene, se ci limitassimo a 100 mila euro non comporterebbe nulla visto il reale ammontare di debito pubblico in vigore, ma se si cancellassero ad esempio 200 miliardi, ovvero un quarto circa della spesa pubblica annua e nemmeno un decimo del debito complessivo?
Qui le cose cambierebbero perché l'improvviso aumento della domanda di beni e servizi avrebbe come conseguenza l'aumento dei prezzi che vanificherebbe in parte o del tutto la cresciuta disponibilità.
Questo perché è una naturale se non fisiologica risposta degli operatori economici a fronte di un sensibile aumento della domanda in tempi brevi che sollecita loro ad incrementare il profitto non solo sulla quantità di beni e servizi venduti ma anche lucrando sul prezzo.
Se un bar ha 200 avventori al giorno e vende il caffè a € 1,00, è presumibile che se il numero aumentasse in poco tempo a 300 si decida a portare il prezzo ad esempio a € 1,20 almeno, non accontentandosi di guadagnare solo sull'effetto quantità.

Costoro che negano questo sono semplicemente dei ciarlatani, così come sono ciarlatani quelli che sostengono che questa conseguenza (l'aumento dei prezzi) è irrilevante. Intanto l'inflazione vanifica una maggiore disponibilità finanziaria in termini di potere di acquisto ed in secondo luogo (si fa per dire) penalizza una larga porzione di cittadini, in particolare i redditi fissi, perché le aziende di fronte ad un aumento dei costi saranno meno propense ad aumentare il costo del lavoro concedendo aumenti salariali, pertanto quando il o i dipendenti dovessero bussare alla porta saranno meno disponibili a darlo.
Magari il barista di prima può aumentare il prezzo della tazzina da caffè, ma se una parte dei suoi clienti è a reddito fisso e ha perso potere di acquisto non ottenendo l'aumento richiesto è presumibile che qualche volta rinunci a bere da lui il caffè e questo significa che da un lato il barista vede aumentare l'introito sul fattore prezzo ma dall'altra subisce un calo sul fronte quantità. Si tratterà di vedere se alla fine il saldo sarà per lui positivo o negativo.

In ogni caso questa soluzione di cancellare parte o addirittura tutto il debito di un governo non l'ha mai perseguito nessuno e l'esperienza ci ha insegnato che un aumento notevole della massa monetaria in circolazione ha sempre portato alti livelli di inflazione e disastri sociali, da Weimar all'odierno Venezuela. Che poi i cosiddetti monetaristi avessero voluto addirittura giungere a determinare il corretto tasso di crescita della moneta per evitare l'inflazione e perseguire una crescita economica stabile, facendo dipendere quest'ultima dalla sola quantità di moneta, è altro discorso ma comunque sia che un aumento sproporzionato della massa monetaria conduca ad un aumento dei prezzi è un dato di fatto.

Chi detiene i titoli del debito di 5 grandi economie

In conclusione, siamo cresciuti per credere al fantastico Paese dei Balocchi, occorre quantomeno studiare (e capire) le basi dell'economia reale anziché credere a facili ciarlatani vestiti virtualmente come il gatto e la volpe nella nota fiaba di Pinocchio!

Lucignolo e Pinocchio in viaggio verso il Paese dei Balocchi


martedì 6 febbraio 2018

Il dilemma di Flassbeck e Spiecker sul reale surplus della Germania

Questioni di statistica.
Da qualche giorno gira in rete una analisi effettuata da due economisti tedeschi, Heiner Flassbeck e Friederike Spiecker che da tempo lavorano insieme e insieme hanno tra l'altro pubblicato alcuni libri. Questa analisi sta 'eccitando' gli anti europeisti ma soprattutto gli anti-tedeschi perché metterebbe in dubbio la buona fede dell'Istituto Federale di Statistica della Germania, lo Statistisches Bundesamt, nel calcolare il surplus commerciale del Paese, ipotizzando addirittura che le stime siano manipolate a favore del governo per dimostrare che questo è in calo e soprattutto inferiore a quello che dovrebbe essere.
Il documento tradotto in lingua inglese lo trovate cliccando sul titolo:


Ma per risparmiarsi la fatica di una traduzione c'è anche una versione in italiano dal sito dei simpatici blogger "Voci dall'Estero", esperti nel trovare nel web ogni patacca articolo che metta in cattiva luce o critichi l'Unione Europea, la sua politica, l'euro, ma in particolare la Germania e questo documento per loro è come miele per gli orsi:


Da dove nasce questa tesi dei due economisti tedeschi? Dal fatto che hanno confrontato i dati sul surplus commerciale dell'Istituto Federale di Statistica con quelli della Deutsche Bundesbank, la banca centrale tedesca, ed hanno riscontrato delle differenze, differenze che sono andate incrementando proprio durante l'anno scorso.
Prima di prendere i dati ai quali i due economisti fanno riferimento vorrei iniziare dal considerare quelli più recenti dei due enti, ma soprattutto quelli tra loro direttamente confrontabili. Dato che la banca centrale tedesca non ha ancora diffuso quelli per l'intero anno, ma arriva fino a novembre 2017, considerererò in questo primo passaggio quelli diffusi il 9 Gennaio scorso dall'ente federale di statistica, anch'essi riferiti ai primi undici mesi dell'anno:

(fonte: Statistisches Bundesamt)
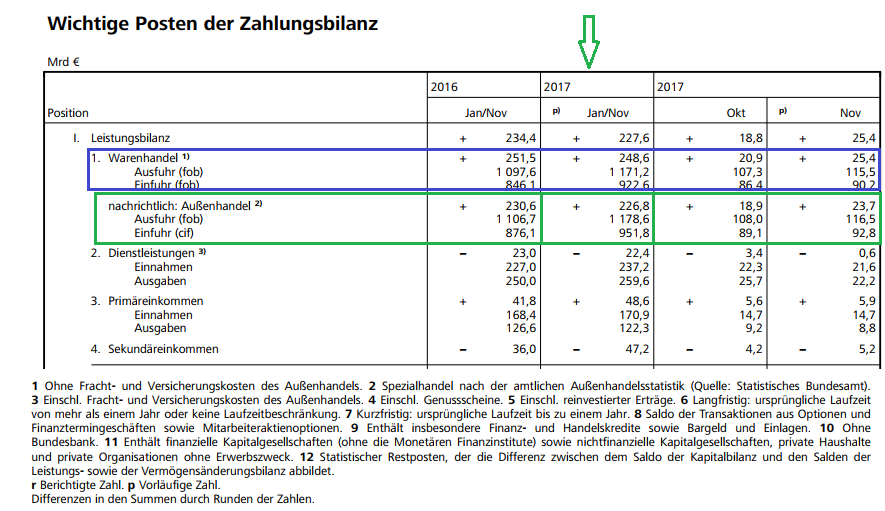
Concentriamoci sulle merci (in verde) e tralasciamo le voci restanti delle partite correnti (Leistungsbilanz) e andiamo a leggere cosa ha pubblicato la banca centrale tedesca per lo stesso periodo:

(fonte Deutsche Bundesbank)
Anche qui concentriamoci sui dati relativi allo scambio merci e tralasciamo le altre voci che riguardano in questo caso l'intera bilancia commerciale (Zahlungsbilanz).
Si può verificare che i dati nel rettangolo verde sono gli stessi visti prima e differiscono leggeremente da quelli sopra nel rettangolo blu che riguardano sempre le esportazioni e le importazioni.
Perché questa differenza?
Perchè sono stimati seguendo due diverse metologie, quella dell'Istituto Federale di Statistica (in verde) segue un criterio denominato Außenhandelsstatistik (statistiche del commercio estero) mentre quella in blu osserva fedelmente la metodologia europea SEC 2010 (Sistema Europeo dei Conti Nazionali e Regionali).

L'Istituto tedesco fornisce una spiegazione circa le differenze tra questi due sistemi e che riguarda il conteggio o meno delle merci di libera circolazione sia in ingresso (importazioni) che in uscita (esportazioni) giacenti presso un deposito doganale:

(dal sito dello Statistisches Bundesamt)
Ma non ci soffermiamo su questa differenza perché non è qui che i due economisti tedeschi hanno rivolto le loro osservazioni, bensì su questa tabella più dettagliata fornita sempre dalla banca centrale tedesca:

(fonte Deutsche Bundesbank)
ATTENZIONE: in questa tabella i dati arrivano fino al terzo trimestre, ovvero a Settembre 2017.

Se dai dati della precedente seconda tabella nel rettangolo verde togliamo i valori relativi al bimestre ottobre-novembre otteniamo quelli dei primi tre trimestri che sono riportati in quest'ultima tabella sempre evidenziati nel rettangolo verde.
Bene, ora arriviamo finalmente all'osservazione di Flassbeck e Spiecker che riguarda il confronto con i dati, sempre trimestrali, riportati invece nel rettangolo rosso.
Cosa indicano questi?
Questi riportano i saldi in volume e i valori di questo tipo li notiamo anche nelle colonne precedenti relative alle esportazioni ed alle importazioni. In pratica per ciascuna variabile abbiamo la colonna che riporta il dato in valore (Wert) e quello in volume, dove quest'ultimo è computato utilizzando un indice medio con base 2010.

L'obiezione dei due economisti riguarda la differenza tra questi risultati (Werte vs Volume) che risulta accentuarsi proprio quest'anno mentre in quelli precedenti tale divergenza era sempre contenuta. Il progressivo a settembre, quindi per i primi tre trimestri del 2017, tale differenza ammonta a ben 78 mld.
Queste differenze si riscontrano soprattutto confrontando gli stessi dati sia nella colonna delle esportazioni che in quella delle importazioni e per queste ultime proprio nel 2017 la differenza mostra una sensibile accentuazione ben visibile graficamente (in verde il dato in valore - Werte -  e in rosso quello in volume):


Questa differenza è dovuta, come fanno notare gli stessi autori, dal fatto che l'Istituto di Statistica utilizza degli indici per i prezzi mentre la banca centrale tedesca dei valori cosiddetti medi.

Quale dei due dati è quello corretto?

La riposta è che nessuno dei due è corretto e nessuno dei due è errato, semplicemente seguono due metodologie differenti di calcolo dato che per determinare il valore delle esportazioni e delle importazioni non si ricorre certo a conteggiare le singole fatture emesse delle merci in uscita per le prime e di quelle ricevute per le seconde ma occorre ricorrere a stime.

Per chi non è del mestiere si può richiamare quale esempio le diverse metodologie di stima delle rimanenze di magazzino per comprendere che in certi casi non è possibile giungere alla determinazione di un dato unico. Esempio, se ogni trimestre acquisto 10 unità di prodotto a prezzi differenti, in pratica:


Se al termine dell'esercizio (anno) rimangono 5 unità di prodotto, a quale prezzo le andrò a valorizzare? Ipotizzo di vendere man mano le unità più vecchie, ovvero le prime che sono state acquistate e quindi i primi prodotti entrati (First In) saranno quelli venduti per primi (First Out) oppure viceversa ipotizzo di aver venduto per prime (First Out) le unità giunte per ultime (Last In)?
Oppure anzichè utilizzare una delle due metodologie appena citate (FIFO e LIFO) mi affiderò ad una media dei diversi prezzi?
Parallelamente in vari ambiti tra cui appunto quello del commercio estero o in quello per determinare l'inflazione si utilizzano degli indici per i prezzi, ad esempio quello di Laspeyres (il più comune), quello di Paasche o di Fisher:


e ciascuno condurrà ad un risultato differente:


Ogni metodo è valido, ergo ognuno è contestualmente corretto e nessuno è errato e questo lo scrivono anche i due autori per il caso in questione:


Insomma nelle stime viste per la bilancia commerciale e delle partite correnti non c'è un metodo esatto ed uno errato e quindi di conseguenza un dato esatto ed uno errato.

I due economisti avanzano però il dubbio che i dati che riportano un saldo inferiore siano 'taroccati' per andare incontro al governo evitando che sia messo sotto accusa per l'eccessivo surplus. E questa è una accusa piuttosto grave.
Ma fanno notare anche una seconda implicazione che riguarda la contabilità nazionale e nello specifico il Prodotto Interno Lordo e le sue componenti.
Stando infatti ai dati dell'Istituto di Statistica (quelli messi sotto accusa) il contributo alla crescita del PIL tedesco nel 2017 deriva in gran parte dai consumi interni (Inländische Verwendung) mentre quello del commercio estero (esportazioni nette - Außenbeitrag) vale solo un misero 0,2%, ma se il saldo reale fosse maggiore (addirittura i due autori si spingono a stimare circa 80 mld) allora il contributo di quest'ultima componente sarebbe ben maggiore e quello dato dai consumi interni verrebbe ridimensionato:


Insomma Flassbeck e Spiecker nutrono dubbi sulla attendibilità, non del metodo, ma dei dati rilevati e lamentano che a fronte della richiesta di spiegazioni chieste ai due enti hanno ottenuto solamente risposte a loro dire evasive.
Dal mio punto di vista è opportuno attendere i dati conclusivi riguardanti il 2017 tenendo conto che al momento le stime dell'Istituto Federale di Statistica sono provvisorie e soggette quindi a possibili revisioni come avviene per qualsiasi ente di statistica, non solo quello della Germania. Attendiamo quindi di vedere questi dati definitivi per poi confrontare le discrepanze tenendo a mente ciò che è stato detto poco sopra, ovvero che vengono utilizzati metodi di calcolo diversi e che non esiste un metodo giusto ed uno sbagliato.