giovedì 19 maggio 2016

"Made in Germany" - Perché la Germania esporta...molto!

La Germania è da molti anni uno dei maggiori esportatori al mondo. Si può dire che lo è da sempre o quantomeno da inizio secolo scorso. Dai primi anni del 1900 fino allo scoppio della I Guerra Mondiale la Germania aveva una quota del 11% circa sul totale del commercio mondiale e del 20% per i prodotti manifatturieri (fonte United Nations Statistics Division - Divisione Statistica delle Nazioni Unite). I maggiori esportatori erano all'epoca Regno Unito con rispettivamente (e mediamente) il 13% e 28%; gli Stati Uniti, rispettivamente con il 13% e 11% circa (una quota quindi inferiore alla Germania per i prodotti manifatturieri) e la Francia con il 7% e 11%. Avevano una quota di tutto rispetto i Paesi Bassi (considerate le dimensioni del Paese) con il 6% e il 5% rispettivamente, ma mancava allora rispetto ad oggi il Giappone nel ruolo di protagonista avendo meno del 2% sia per il totale che per i prodotti manifatturieri. L'Italia anch'essa non aveva una quota rilevante: mediamente il 2,5% del totale e poco meno del 3% per i prodotti manifatturieri.
Da notare infine la quota dell'Austria, all'epoca Impero Austro-Ungarico, con il 3,5% in entrambe le categorie.

Tra le due Guerre Mondiali la Germania si risollevò dall'esito del precedente conflitto, con le conseguenti pesanti sanzioni che le furono imposte, ed alla vigilia di quello successivo deteneva il 9% del totale del commercio mondiale ed il 18% sui prodotti manifatturieri. L'Italia deteneva praticamente le stesse quote del periodo precedente. I leader erano sempre Stati Uniti (rispettivamente 13% e 15%) e Regno Unito (11% e 18%).

Dopo il disastroso secondo conflitto mondiale la Germania ripartì letteralmente da zero, ma già negli anni '60 l'export tedesco valeva tre volte quello italiano e tale proporzione è rimasta sino ad oggi. Nel 2015 infatti la Germania ha raggiunto 1.196 miliardi di euro di beni e servizi esportati contro i circa 414 dell'Italia. Ad oggi i maggiori esportatori, stando ai dati del 2014 del W.T.O., sono: Cina (12,3%), Stati Uniti (8,5%), Germania (7,9%) e Giappone (3,6%). L'Italia è ottava con una quota del 2,8% ma dai primi dati disponibili nel 2015 sarebbe stata superata sia dal Regno Unito che da Hong Kong.

Questo per fornire un quadro generale nonché una panoramica storica nel quale collocare le performances dell'economia tedesca nel commercio internazionale. Ma ad oggi cosa esporta maggiormente la Germania? I settori principali sono:


  • Veicoli...........................................226 mld
  • Macchinari ed attrezzature n.d.c.....170 mld
  • Prodotti chimici..............................108 mld
  • Computer, beni elettronici ed ottici..  97 mld
  • Apparecchiature elettriche............... 72 mld
  • Prodotti farmaceutici....................... 70 mld
L'export rappresenta una quota elevata del Prodotto Interno Lordo, pari al 39,5% (1.196 mld su 3.026), e le aree di destinazione per gli anni 2005, 2008 e 2014 sono (fonte Ufficio Federale di Statistica di Wiesbaden):

                                        2014                2008                2005
  • Eurozona................ 37%                41%                 41%
  • UE (non euro).........  20%                21%                 21%
  • Europa (non UE)..... 12%                 12%                 12%
  • Asia........................16%                 13%                 14%
  • America..................12%                 10%                   9%
  • Africa......................  2%                   2%                   2%
  • Australia/Oceania....  1%                    1%                   1%
Da questi dati si evince come l'incremento di questo ultimo decennio riguarda i Paesi non facenti parte della zona euro, smentendo così in parte la teoria che vuole l'unione monetaria quale fattore che avrebbe favorito il notevole aumento delle esportazioni tedesche nel suo complesso, passate dai 510 mld di euro del 1999 (anno in cui sono state fissate le parità tra le prime 11 valute che sono state sostituite dall'euro nel 2002) ai 1.196 mld del 2015.
Nello stesso periodo le esportazioni italiane sono passate da 221 mld del 1999 ai 414 mld del 2015.

Insomma la Germania è da sempre protagonista del commercio mondiale, sia prima con una sua valuta che poi con quella dell'Unione Europea, i suoi prodotti trovano successo dappertutto infatti l'incremento interessa 'a ventaglio' tutti i continenti, in particolare di recente le nazioni emergenti (esempio i Paesi BRICS).
Un dato che dimostra come i prodotti tedeschi siano apprezzati per la loro qualità è quello riferito all'andamento delle vendite in Cina, dove l'export della Germania è passato dai 15 mld del 2002 ai 71 mld dell'anno scorso. L'Italia nel 2015 ha esportato circa 11 mld in Cina.

Una parte della competitività deriva anche dal fatto che i prezzi alla produzione siano cresciuti recentemente in Germania meno che nei maggiori Paesi suoi concorrenti come si può osservare da questo grafico che prende in considerazione una selezione di questi:


Questo basso incremento è stato in parte legato ad una politica di moderazione salariale attuata nei primi anni 2000 a seguito di accordi tra le parti sociali con lo scopo di frenare la delocalizzazione delle attività di produzione all'estero che molte imprese tedesche avevano avviato per ridurre i costi, soprattutto quello del lavoro che in Germania è sempre stato tra i più alti. Questa moderazione salariale ha legato gli aumenti a quello dei prezzi e non più alla produttività che incrementando più delle retribuzioni ha permesso al costo del lavoro per unità di prodotto (CLUP) di scendere sensibilmente. In questo grafico è riportato l'andamento dell'indice delle retribuzioni in termini reali, ovvero al netto dell'inflazione:


Va comunque precisato che i bassi aumenti salariali erano legati anche, se non soprattutto, all'elevato tasso di disoccupazione presente in quel periodo:


Come si osserva confrontando i due grafici, durante il periodo di aumento o comunque di alto livello di disoccupazione l'indice delle retribuzioni rimane costante (aumento delle retribuzioni in termini nominali alla pari di quello generale dei prezzi) oppure scende e viceversa negli ultimi anni in cui la disoccupazione è progressivamente calata.

E' però un errore pensare che la competitività dei prodotti made in Germany sia legata al basso incremento delle retribuzioni, considerando anche che i salari nel manifatturiero hanno un 'peso' del 15% in media sul costo totale di prodotto, quindi un aumento (o una diminuzione) del 10% di queste comporta un aumento del costo del 1,5% appena (o una diminuzione di pari valore) del costo complessivo di prodotto. La loro competitività va ricercata in altri fattori quali la qualità, il contenuto tecnologico, l'organizzazione commerciale aziendale e per quanto riguarda i costi su fattori che permettono alle imprese di avere un elevato valore aggiunto, ad esempio la dimensione delle imprese, l'affidamento alla tecnologia incluse quelle informatiche e includerei anche l'adozione di economie di scopo (in tedesco Verbundeffekte ed in inglese economie of scope) da parte di molte imprese. Sul tema è possibile leggere (in tedesco) una breve analisi effettuata dall'Istituto di Economia Tedesca di Colonia dal titolo Industrielle Arbeitskosten im internationalen Vergleich dal quale è tratto questo grafico che mostra come in Germania le imprese che hanno adottato efficacemente i principi dell'economia di scopo abbiano un minore costo del lavoro:


Vediamo ora di fare qualche esempio che analizzi le performance di un paio di categorie merceologiche.
Uno dei settori di punta della produzione tedesca nonché delle loro esportazioni (108 mld di euro nel 2015) è quello della chimica, la cui categoria è contraddistinta statisticamente con la sigla GP09-20. Come si può osservare da questa tabella pubblicata da Eurostat a proposito di questa categoria, la Germania è il principale produttore, seguita da Francia e Italia:


I dati al momento si riferiscono al 2010 (tranne che per la Turchia che risalgono al 2009) ma si può osservare comunque un aspetto importante, ovvero il valore aggiunto (value added) conseguito quell'anno dall'intera produzione tedesca è stato di 36,65 miliardi di euro contro i 9,19 circa dell'Italia. Se rapportiamo questo valore al numero di occupati indicato nella seconda colonna (rispettivamente 324.400 e 113.500) otteniamo che il valore aggiunto per occupato è per la Germania di quasi 113.000 euro e per l'Italia di quasi 81.000 euro, il 40% in più a favore dei tedeschi!
Anche la Francia non fa molto meglio, con un valore aggiunto di 15,2 miliardi di euro e 157.500 occupati ne deriva un valore aggiunto per occupato di 96.500 euro, praticamente si colloca a metà tra Germania e Italia.
I Paesi Bassi raggiungono risultati elevati con 182 mila euro circa di valore aggiunto per occupato.
Tutto dipende da fattori diversi tra cui la tipologia di produzione, per gli olandesi molta parte riguarda la raffinazione di prodotti petroliferi, processo che è contraddistinto da una elevata produttività.

Possiamo fare una analisi del genere prendendo un altro settore in cui i tedeschi sono forti, quello dei macchinari ed attrezzature n.c.a. (non classificati altrove) in cui l'export nel 2015 è stato di quasi 170 mld di euro:


Il valore aggiunto per occupato della Germania in questo settore, del quale è leader, è stato nel 2010 di 67.800 euro, poco superiore all'Italia (10%) che occupa il secondo posto per fatturato con poco più di 61.000 di valore aggiunto per occupato. Da notare comunque il fatturato della Germania, di poco più del doppio di quello italiano.

(*)Va ricordato che il valore aggiunto comprende le retribuzioni quindi non viene influenzato dal livello delle stesse. Ad ogni modo occorre tenere presente che ad un maggiore valore aggiunto possono corrispondere retribuzioni anch'esse superiori.

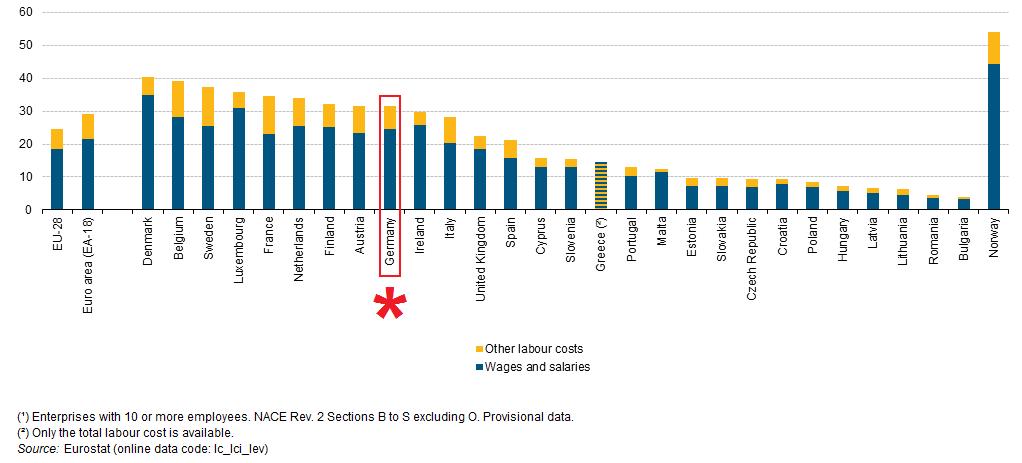
In pratica queste analisi suggeriscono che per fattori diversi la competitività della produzione tedesca è molto alta e questo consente anche salari e costo del lavoro altrettanto alti. Nella seguente tabella sono riportati i costi orari nei vari settori, sia nella produzione di beni che in quello dei servizi, per l'anno 2015:


Valori che se confrontati con quelli degli altri Paesi risultano tra i più elevati:


Insomma produrre in Germania comporta un onere per la manodopera maggiore rispetto alla maggior parte dei Paesi esportatori, sicuramente più che in Cina e negli Stati Uniti, che rappresentano i maggiori concorrenti del made in Germany, e poi anche più che in Italia nonostante l'aumento dei salari in Germania sia stato inferiore in questi ultimi anni come può essere verificato prendendo i dati Istat.

Un altro fattore che contribuisce alla competitività del sistema economico di un Paese è sicuramente il livello di pressione fiscale sugli utili, il cosiddetto Total Tax Rate. La Banca Mondiale (World Bank) ha calcolato e riporta i seguenti valori per il periodo 2011-2014 di questi Paesi (valori in percentuale sui profitti):

  • Germania...........48,8%
  • Italia..................64,8%
  • Francia..............62,7%
  • Regno Unito......32,0%
  • Stati Uniti..........43,9%
  • Giappone..........51,3%
  • Spagna..............50,0%
E' evidente come noi italiani siamo penalizzati (e molto!) da questo fattore.

Si potrebbe procedere ancora analizzando ulteriormente i vari settori ma credo che si possa giungere già ad una conclusione in base alla quale si può affermare che la Germania esporta molto in quanto ha da sempre una elevata vocazione e basa buona parte della produzione su prodotti a maggiore valore aggiunto e dall'alto contenuto tecnologico grazie alla ricerca testimoniata dal numero di brevetti registrati. Nella seguente tabella è riportata la classifica dei 10 Paesi che maggiormente ha fatto uso di applicazioni che derivano dai brevetti registrati:


ed in questa tabella è riportata la selezione dei Paesi che hanno registrato il maggior numero di brevetti negli Stati Uniti nel corso degli anni:


Significativa la posizione della Germania e, ahimè, dell'Italia (alquanto inferiore rispetto ai primi).
A tutto questo vanno aggiunti altri fattori quali la capacità di partecipare e di organizzare fiere di primario livello mondiale e quelle peculiarità che contraddistinguono la singola azienda quale ad esempio l'attenzione al cliente. Ritenere che la competitività della Germania derivi dal fatto che per qualche anno i salari sono cresciuti meno che altrove, come sta facendo recentemente qualche economista, è riduttivo e superficiale.

martedì 3 maggio 2016

L'illusione della svalutazione monetaria

Supponete di avere una azienda con 50 dipendenti. Ipotizzate che il costo del lavoro annuo medio di ciascuno di essi sia di 40 mila euro (un po' basso ma per questo esempio può andare bene) quindi annualmente la vostra azienda sosterrà un costo complessivo di 2 milioni di euro per il fattore lavoro.

Nel settore manifatturiero l'incidenza del costo del lavoro sul fatturato varia da settore a settore e da azienda a azienda, ma mediamente questo oscilla tra il 12 ed il 18%, per il nostro esempio prendiamo il dato medio secondo le statistiche, ovvero il 15%. Questo significa che nel caso della azienda in questione il fatturato annuo per dipendente sarà di circa 267 mila euro e quello complessivo di poco più di 13 milioni di euro.

Si ipotizzi ora che io vi venga a trovare e vi suggerisca di delocalizzare la vostra attività in un Paese dove:

costo del lavoro + tassazione + livello dei prezzi in generale

siano tutti favorevoli. Un Paese a caso:


ad esempio in Polonia, o ancora meglio in Romania o anche in Bulgaria dove il costo medio orario del lavoro è rispettivamente di 5 e 4 euro (8,60 in Polonia) contro i 28 in Italia (fonte Eurostat).
Se sceglieste la Bulgaria il costo annuo per il personale passerebbe dagli attuali 2 milioni a circa 286 mila euro con un risparmio quindi di poco più di 1,7 milioni di euro!
Con questo importo risparmiato è possibile poi pagarsi il capannone (sia esso da costruire o già pronto da acquistare) considerando che il livello dei prezzi è proporzionalmente inferiore, magari non 1/7 come il costo del lavoro ma comunque non molto diverso. Di conseguenza se in Italia la realizzazione di un fabbricato costerebbe 1 milione, in Bulgaria potreste cavarvela con 150 mila o 200 mila euro. E ogni anno successivo conseguireste maggiori profitti per 1,7 milioni di euro grazie al risparmio sul costo del lavoro, pari al 13% del fatturato.

Se poi aggiungiamo che la tassazione sugli utili in Bulgaria è decisamente inferiore, credo che la cosa si faccia davvero interessante (tratto da una recente pubblicazione Eurostat):


Insomma, risparmiereste 1,7 milioni di euro all'anno (13% del fatturato), paghereste complessivamente molte meno tasse e ogni spesa effettuata in quel Paese (vedi fabbricato) costerebbe molto meno che qui in Italia. Siete convinti?

Probabilmente chi avrà letto qualche libro (o blog) di economisti che propongono soluzioni avventate come quella "dell'uscita dall'euro e conseguente svalutazione" vi lascerà perplessi sull'accettare la mia proposta. In tal caso queste che seguono sarebbero le considerazioni che vi formulerei.

Ritornare ad una valuta nazionale che subisca un deprezzamento iniziale (o chiamiamola anche svalutazione) consistente, diciamo un 30% rispetto a quelle di riferimento (in primis dollaro USA), vi consentirebbe di aumentare la competitività sui mercati internazionali. Un generico prodotto che vendete a 100 euro, all'indomani di questa svalutazione per un cliente straniero è come se costasse 70 euro (o neo-lire supponendo che il cambio sia alla pari tra la nuova lira e l'euro) o comunque il 30% in meno rispetto a prima. Sicuramente avrete un incremento nelle vendite all'estero, magari non del 30% ma comunque si può ipotizzare un incremento apprezzabile.
Ma allora perché le imprese italiane guardano con scarso interesse a questa soluzione?
Intanto per quanto esposto prima è facile intuire quanto sia conveniente delocalizzare rispetto a questa soluzione che consentirebbe sì, di divenire più competitivi sul mercato internazionale aumentando le vendite, ma pur sempre in una realtà dove i profitti sarebbero tassati sempre in egual misura. Si è visto nell'esempio iniziale che solo grazie al differenziale sul costo del lavoro i profitti potrebbero aumentare del 13%, cosa che non sarebbe raggiungibile nella seconda situazione: aumenterebbe il fatturato (estero!) ma i margini crescerebbero di poco.

In secondo luogo c'è da considerare il fatto che ad ogni impresa interessa relativamente poco il fatturato in una zona specifica (in questo caso all'estero), specialmente se la quota di questo sul totale è meno della metà.
Per un imprenditore è determinante stabilire le ripercussioni sull'intero mercato di vendita (nazionale ed estero)!
Chi vi ha mostrato centinaia di volte i grafici del saldo commerciale italiano a seguito dell'ultima svalutazione della lira nel 1992, non vi ha però mostrato quello sull'andamento dell'occupazione in Italia nel triennio successivo, dove si sono persi circa 850 mila posti di lavoro sebbene le vendite all'estero si siano incrementate.

Ma un altro aspetto che lascia perplessi gli imprenditori sulla soluzione uscire dall'euro è che i vantaggi di questa sarebbero temporanei, dopo qualche anno verrebbero meno.
Io ho cercato di rappresentare la dinamica degli eventi post-svalutazione con questo esempio che ho chiamato "La settimana della svalutazione". Supponete di essere l'amministratore delegato di una azienda:

Domenica: Governo e Banca Centrale annunciano l'uscita dall'euro.

Lunedì: la neo-lira viene scambiata subito al 30% meno della parità nominale iniziale con le altre maggiori valute ed il vostro direttore commerciale vi comunica esultando che le vendite sul mercato estero sono cresciute sensibilmente.

Martedì: il vostro buyer vi comunica che i vostri fornitori di beni e servizi hanno aumentato i listini. Questo perché i prodotti di importazione sono aumentati così come il costo dell'energia.

Mercoledì: il vostro direttore finanziario vi comunica che le banche hanno aumentato i tassi di interesse debitore con conseguente aggravio degli oneri finanziari.

Giovedì: i sindacati chiedono un aumento delle retribuzioni per compensare quello dei prezzi in generale causato dalla svalutazione, aumento (si legga inflazione) che non sarà del 30% ma in ogni caso tale da far perdere sensibilmente il potere di acquisto.

Venerdì: vostro malgrado vi troverete costretti ad aumentare i listini di vendita (nazionale ed estero) dei vostri prodotti iniziando così ad annullare parte del vantaggio competitivo conseguito, processo questo che proseguirà per qualche tempo fino a ritrovarvi nella medesima situazione di partenza.

Questo molto schematicamente e senza considerare quale effetto avrà la svalutazione sulle vendite interne, che solitamente portano ad un crollo e quindi complessivamente a conseguenze più negative che positive essendo il mercato interno quello prevalente. Come avvenuto nel 1992.

martedì 5 aprile 2016

Referendum 17 Aprile 2016 - istruzioni per l'uso

Vediamo cosa siamo chiamati a votare, perché e cosa comporta l'eventuale vittoria del SI. Come si legge il quesito riguarda solamente gli impianti di trivellazione situati nel mare entro le 12 miglia dalla costa. Al momento ogni impianto è soggetto a concessione, concessione che viene di volta in volta rinnovata alla stessa azienda oppure ad altra fino ad esaurimento del petrolio o quantomeno finché è economicamente conveniente la sua estrazione.
Il quesito chiede se si intende bloccare il rinnovo delle concessioni e fermare l'estrazione alla prima scadenza di ciascun impianto.


Questo referendum non è stato voluto da organizzazioni ambientaliste, da movimenti politici o da semplici cittadini, anche se per la verità il movimento che fa capo al politico Filippo Civati ha provato a raccogliere le firme necessarie ma non aveva avuto successo, ma da 10 consigli regionali (Abruzzo, Basilicata, Marche, Puglia, Sardegna,Veneto, Calabria, Liguria, Campania e Molise) e questo a seguito di provvedimenti del governo Renzi che includevano il trasferimento di prerogative dalle regioni allo Stato. Le regioni si sono quindi ribellate ed hanno promosso 8 quesiti, dei quali solo uno (questo) è stato accettato dalla Corte di Cassazione in quanto nel frattempo il governo con l'ultima Legge di Stabilità ha fatto marcia indietro restituendo i poteri alle regioni rendendo quindi gli altri 7 quesiti non più ammissibili.
Se vincesse il SI, ad ogni scadenza delle concessioni gli impianti si fermerebbero e ciò comporterebbe per ovvie ragioni perdite di posti di lavoro. Il petrolio mancante lo si acquisterebbe quindi all'estero penalizzando la nostra bilancia commerciale, in sostanza per dirla in un altro modo: arricchendo i produttori stranieri. La maggior parte degli impianti di trivellazione sono gestite da aziende italiane quali l'Eni.
Le ragioni per cui alcuni partiti e movimenti sostengono il SI sono prettamente politiche e non ecologiste, l'obiettivo è quello di indebolire il governo a scapito dei cittadini, in particolare di coloro che perderebbero il lavoro.

lunedì 14 marzo 2016

Gli USA adottarono davvero una politica 'keynesiana' per uscire dalla crisi?

Quante volte sentiamo che nella Unione Europea vige una politica di austerity e che a causa di questa non siamo ancora usciti dalla crisi? Quante volte abbiamo sentito che, diversamente, gli Stati Uniti con l'amministrazione Obama ne sarebbero invece usciti grazie proprio ad una politica di stampo 'keynesiano'? Ma è davvero così?
A prima vista leggendo i soli dati aggregati sembrerebbe in effetti che il governo federale statunitense abbia perseguito una politica fiscale decisamente espansiva dato che nel 2009 il deficit ha quasi toccato il 10% del PIL rimanendo ben al di sopra del 5% fino al 2013. Ma se scendiamo nei dettagli scopriamo che le cose non stanno esattamente così come sembrano.

Facciamo un passo indietro, ad inizio anno 2008, e cominciamo esaminando il bilancio preventivo per l'anno 2009 e successivi (approvato ad inizio 2008) redatto dall'Ufficio per la Gestione ed il Bilancio della Casa Bianca (Office of Management and Budget), in pratica l'ufficio di consulenza per il bilancio federale utilizzato dal Presidente degli Stati Uniti, quando ancora la crisi finanziaria che si era manifestata già nel 2007 non aveva ancora toccato il culmine. Firmatario quell'anno del bilancio fu il Presidente G.W.Bush (Repubblicano):

Osserviamo la tabella all'interno del documento che riassume i dati riguardanti il deficit federale consolidato (effettivo) degli ultimi anni, quello stimato per l'anno appena concluso (2008), quello in corso (2009) e quelli futuri:


Si possono notare due cose interessanti, in primo luogo il deficit federale, tranne qualche breve periodo, è sempre stato entro il 3% del PIL, guarda caso il parametro previsto nell'Unione Europea dal Trattato di Maastricht, ed in secondo luogo, per l'analisi attuale, che il deficit previsto dall'amministrazione Bush per l'anno 2009 (quello in corso all'epoca della firma del bilancio) era stimato al 2,7% del PIL, ovvero 0,2 punti percentuali in meno rispetto a quello previsto per l'anno appena trascorso, il 2008, conclusosi poi con un dato finale pari al 3,1% del PIL. Questo già ci dice che l'amministrazione Bush aveva in programma di ridurre un deficit che già molti considererebbero basso, soprattutto tra coloro che parlano di austerity guardando agli stessi dati dell'Unione Europea.
Quell'anno il deficit reale però giunse al 9,8% del PIL proprio a causa dell'esplodere della crisi finanziaria che si trasmise all'economia. Il PIL a prezzi correnti scese da 14.752 a 14.415 miliardi di USD (-2,3%) mentre l'occupazione scese da 144 milioni di persone a 138 milioni (fonte US Bureau of Labor Statistics), praticamente si persero almeno 6 milioni di posti di lavoro pari al 4%!

Il deficit quell'anno raggiunse quel livello non tanto a causa di politiche espansive del governo federale, come alcuni sostengono, ma come conseguenza in primo luogo del crollo delle entrate fiscali, poi di un aumento delle spese di welfare e solo in parte ad interventi a sostegno dell'economia!
Infatti il deficit del 2009 fu pari a 1.413 miliardi di dollari contro i 407 previsti e la differenza di circa 1.000 miliardi è rappresentata da 600 miliardi di minori entrate (2.100 miliardi effettivi contro i 2.700 previsti) e da un aumento della spesa per i restanti 400 miliardi (3.500 effettivi contro i 3.100 previsti).
Vediamo ora come si è giunti ad un aumento della spesa pari a 400 miliardi. Un rapporto del Congressional Budget Office ha stimato che 245 miliardi di maggiori spese sono legate al Troubled Asset Relief Program (TARP) approvato alla fine del 2008 dall'amministrazione Bush, un pacchetto di interventi del governo USA a sostegno delle attività finanziarie colpite dalla crisi causata dai famosi mutui subprime. Altri 200 miliardi sono conseguenti al programma American Recovery and Reinvestment Act (ARRA), un pacchetto di misure da stimolo all'economia deciso nel febbraio del 2009 dalla nuova amministrazione Obama. Questo programma è composto da investimenti e incentivi fiscali nel campo delle infrastrutture, dell'educazione, della salute e nelle energie rinnovabili. E' stata sicuramente una misura di sostegno all'economia, ma attenzione, la cifra stanziata per questo programma è stata complessivamente di 787 miliardi, poi diventati 831, nell'arco di un decennio: dal 2009 al 2019. Da un rapporto della stessa CBO si è stimato che metà di questo importo è stato raggiunto già nel 2010 e che il 90% è stato realizzato alla fine del 2011. In pratica stando a questi dati circa 740 miliardi di dollari sono stati stanziati nel triennio 2009÷2011, pari al 5% circa del PIL 2009. Sicuramente un pacchetto utile oltre che necessario ma dall'entità alquanto più contenuta rispetto a quello che si potrebbe desumere guardando i dati complessivi del deficit federale per lo stesso periodo. Stiamo insomma parlando di interventi che nel 2009 sono stati pari, stando al rapporto CBO, al 1,4% del PIL (200 miliardi di USD a fronte dei 14.715 del PIL), un intervento quindi dall'ammontare non tanto diverso da quello effettuato (o effettuabile) nei Paesi della Unione Europea.

In questa figura è rappresentata la spesa federale nelle sue componenti:


Passando ora agli anni successivi la tabella seguente riepiloga i dati previsti e quelli effettivi delle principali voci di bilancio:


Come si può osservare, il deficit effettivo a prezzi correnti si è aggirato attorno ai 3.500 miliardi di USD dal 2009 al 2014, per arrivare ai quasi 3.700 solo nel 2015 (dato preliminare), mentre il PIL è passato nel frattempo dai 14.415 miliardi del 2009 ai 17.800 del 2015 (dato preliminare), ovvero un incremento del 23%!
Si può davvero pensare che questo risultato di crescita del PIL sia ascrivibile alle misure di intervento del pacchetto A.R.R.A. per quanto questo abbia indubbiamente contribuito? Stiamo parlando di importi che in proporzione rispetto al PIL sono gli stessi che anche il governo italiano ha potuto disporre recentemente pur rispettando i vincoli europei di bilancio. Semmai sarebbe da analizzare come le risorse siano state impiegate da noi.

In conclusione, il governo federale statunitense sotto la presidenza Obama ha attuato sicuramente misure a sostegno dell'economia incentrate su investimenti e incentivi fiscali, ma dalle dimensioni sicuramente ben inferiori a quelle che molti credono (o vogliono far credere) se si limitano a prendere in considerazione in maniera superficiale i dati aggregati del deficit anno per anno. Un intervento non certo paragonabile al New Deal di Roosevelt del 1933 sebbene la crisi del 2008 sia stata per dimensioni molto simile a quella del 1929.
Quanto poi alla presunta politica definita di austerity della UE, se guardiamo le previsioni contenute nel bilancio federale statunitense approvato nel Febbraio 2015 per i prossimi anni, possiamo verificare che il deficit a cui si tende è un 2,5% del PIL:


Anche gli USA allora si starebbero orientando verso una politica di austerity? Deficit entro il 3% del PIL, tasso di inflazione stabilito dalla Federal Reserve come riferimento al 2% e singoli Stati Federali che, tranne il Vermont, hanno in qualche modo il vincolo del pareggio di bilancio (secondo il Balanced Budget Amendment) suggerisce qualcosa?
Per chiudere, questo è il deficit conseguito dal 2009 al 2014 (ultimo dato al momento disponibile) dai 28 Paesi della UE e di quelli appartenenti alla sola eurozona:


giovedì 10 marzo 2016

'IRPEF alla tedesca', un confronto con il nostro sistema di calcolo

Merita a mio avviso uno sguardo il sistema di tassazione sui redditi delle persone fisiche in vigore in Germania, in quanto presenta elementi interessanti anche se come il nostro si fonda sulla tassazione progressiva in base agli scaglioni di reddito imponibile di appartenenza.

La differenza consiste nel fatto che, mentre da noi la parte di reddito compresa in un determinato scaglione viene tassata con la medesima aliquota, in Germania l'aliquota cresce progressivamente e linearmente all'interno di quello scaglione partendo dall'aliquota inferiore fino a raggiungere quella successiva. Ad esempio, da noi a fronte di un reddito imponibile pari a € 13.000 un singolo contribuente paga oggi il 23%, mentre un contribuente tedesco paga una aliquota che è compresa tra quella iniziale prevista per il primo scaglione in vigore nel suo Paese, corrispondente al 14% a partire da € 8.472 (no tax area) fino a € 13.469, e quella dello scaglione successivo che corrisponde al 23,97% per redditi compresi tra € 13.470 e € 52.881. Per la precisione pagherà 838,00 € che in rapporto alla quota imponibile, ovvero quella che supera il livello di tax area pari a € 8.472, corrisponde al 18,5% [838 / (13.000 - 8.472)].
Se da noi ci fosse lo stesso sistema di progressività lineare, un contribuente non pagherebbe il 23% sull'imponibile in questione ma una aliquota compresa tra 23 e 27% (quella dello scaglione successivo).

Ma allora verrebbe da dire che con questo sistema di calcolo ne verremmo penalizzati, altro che essere vantaggioso! Visto così è vero, ma per comprendere la possibile utilità occorre rovesciare il punto di vista. Proprio perché questo sistema di imposizione si basa sulla progressività lineare, per cui il contribuente non pagherà per ogni euro guadagnato in più la medesima aliquota ma una percentuale via via crescente, è possibile partire da aliquote più basse per le fasce di reddito inferiori!
La logica è la seguente: se per un primo scaglione di reddito si prevede che l'aliquota fiscale sia la medesima è intuibile come presumibilmente questa sia maggiore rispetto al caso in cui si abbia un sistema progressivo come quello tedesco che consente di partire da una aliquota inferiore anche se per giungere ad una maggiore. Quindi se da noi la prima aliquota del 23% si riferisce ai redditi fino a 15.000 €, con un principio come quello in vigore in Germania si può pensare di partire da una aliquota inferiore per arrivare ad una uguale o leggermente maggiore per lo stesso imponibile (€ 15.000). Insomma un sistema più legato al principio per cui più guadagni e più contribuisci. Certo non è semplice affermare a priori per ciascun contribuente se introducendo questo sistema di calcolo costui sarà o meno penalizzato, si può però ipotizzare che offre la possibilità di chiedere meno a chi guadagna meno.

A livello informativo guardiamo la situazione in essere confrontando le aliquote in vigore attualmente in Italia ed in Germania.

ITALIA


GERMANIA


Nella figura seguente sono mostrate le curve che rappresentano le aliquote marginali (in rosso) e quella media (in blu) in Germania:


Come si nota l'andamento dell'aliquota media (in blu) cresce in maniera soft diversamente da quella italiana, rappresentata nella figura seguente, che parte da una aliquota già alta (23%) e mostra una crescita più pronunciata nella prima parte in corrispondenza dei redditi più bassi per poi appiattirsi man mano che l'imponibile aumenta:


Da questo confronto quindi il suggerimento di fare una analisi sulla base dei dati reali a disposizione del nostro Ministero delle Finanze per ipotizzare di adottare un sistema di calcolo come quello tedesco con il fine di ridurre la pressione fiscale sui redditi inferiori e prevedere una crescita più morbida rispetto alla situazione attuale.

sabato 5 marzo 2016

PIL...quanta confusione!

In questi giorni si è acceso un dibattito attorno alle stime ed ai dati diffusi dall'ISTAT in relazione al Prodotto Interno Lordo italiano per l'anno 2015 ed alla sua variazione rispetto all'anno precedente. In una prima comunicazione il PIL 2015 era dato al +0,8% rispetto al 2014 mentre solo pochi giorni dopo questo è cambiato passando al +0,6%. Come è possibile questa differenza? L'ISTAT ha precisato che nel 2015 il numero di giorni lavorativi è stato maggiore di tre giorni rispetto al 2014 e quindi il risultato rettificato depurandolo di questa differenza è pari a 0,2 punti percentuali in meno.

A questo punto si è assistito ad un confronto tra chi sosteneva che il dato da prendere in considerazione sia quello corretto (+0,6%) e non quello grezzo (+0,8%), confronto che pare però più legato a faziosità di carattere politico che per valutazioni di tipo economico.
Ma chi ha ragione o meglio si affida alla valutazione più attendibile? La risposta è: tutti e nessuno, o meglio... dipende!

Dando per scontato che si sappia cosa sia e come si calcola il Prodotto Interno Lordo, per chi non lo sapesse si limiti a considerarlo come al fatturato di una azienda che corrisponde al Paese nel suo complesso, il fatturato/PIL che emerge per primo alla stessa stregua del fatturato di una qualsiasi azienda è il PIL nominale a prezzi correnti. Infatti tutte le aziende a bilancio calcolano il proprio fatturato in base ai prezzi di vendita effettivamente realizzati e così è anche per il PIL di un qualsiasi Paese.

Ma se desideriamo calcolare una variazione in un senso (crescita) o nell'altro (calo) in termini reali, cioè non conseguenti alla variazione dei prezzi e quindi riferita alla effettiva variazione in termini di volume scambiato, ovvero di quantità di beni e servizi venduti, dobbiamo calcolare questo fatturato/PIL depurandolo delle variazioni di prezzo e quindi a prezzi costanti. Questo risultato ci fornisce quindi la variazione reale di fatturato/PIL tra due periodi. Questi due valori sono stati diffusi dall'ISTAT con la comunicazione in data 01 Marzo 2016:


Come si nota, inizialmente la comunicazione dell'Ufficio Nazionale di Statistica ci fornisce il dato grezzo del PIL a prezzi correnti (circa 1.636 mld di euro) che comporta una crescita rispetto all'anno precedente pari al 1,5%. Ma parte di questa crescita deriva dall'aumento dei prezzi, così se desideriamo conoscere l'eventuale incremento in termini di quantità di beni e servizi, ovvero in volume, allora dobbiamo effettuare i calcoli mantenendo costanti i prezzi e nella frase seguente l'ISTAT afferma che questa variazione risulta essere sempre positiva ma per un valore dello 0,8%.

A questo punto si può fare presente che una variazione può dipendere da fattori occasionali e che si potrebbe procedere confrontando i dati a parità di giorni lavorativi e depurando il risultato dagli effetti stagionali. Questo perché ragionevolmente si può far notare che una variazione in un senso o nell'altro può derivare dalla semplice differenza dei giorni lavorativi di un anno rispetto ad un altro e che in assenza di questa il fatturato/PIL sarebbe risultato diversamente. Questa è sì una osservazione legittima, ma occorre tenere presente che si tratta comunque di una trattazione in chiave statistica perché il PIL vero e proprio e sul quale si basano poi tutti i calcoli dei parametri macroeconomici di bilancio, per inciso quelli stabiliti dai trattati europei su deficit e debito pubblico, è quello nominale a prezzi correnti. Tutto il resto è artificio statistico per valutazioni specifiche come calcolare la crescita o il calo della ricchezza nazionale prodotta in termini reali.

L'ISTAT con la comunicazione del 04 Marzo 2016 ha fornito quindi la variazione del PIL per il 2015 dopo aver effettuato queste correzioni:


Nella prima parte l'Ufficio di Statistica comunica i dati su base trimestrale menzionando una terza tipologia di stima effettuata, quella a valori (prezzi) concatenati (*), oltre alla correzione sulla base dei giorni lavorativi e per gli effetti stagionali, e in seguito comunica i dati a livello annuale dove, seguendo la correzione sulla base del calendario, il PIL così determinato risulta essere maggiore rispetto all'anno precedente per lo 0,6%.

(*) Il calcolo a prezzi concatenati differisce da quello a prezzi costanti dal fatto che la serie di dati su cui è costituita la base di calcolo non rimane fissa ma viene variata di periodo in periodo onde fornire una stima più attendibile delle variazioni seguendo così l'evoluzione del mercato.

In fondo non è molto diverso da quello che effettuano molte aziende in cui periodicamente si analizzano i bilanci riferendosi al fatturato effettivamente conseguito, cioè a prezzi di listino. In seguito si analizzano i dati effettuando confronti con i periodi precedenti scorporando l'effetto prezzo e guardando ai volumi (quantità) di vendita e quindi calcolando il tutto a prezzi costanti, cioè prendendo a riferimento quelli di un determinato anno.
E via così si può proseguire prendendo in considerazione i giorni lavorativi dei periodi messi a confronto per determinare le variazioni effettive, non dovute quindi alla semplice differenza di calendario.
In alcuni casi si cerca anche di stimare gli effetti straordinari che si sono subiti per valutare quanto questi abbiano inciso sul risultato finale. Un esempio può essere l'azienda-cliente che subisce un fermo produzione di diversi giorni causa sciopero o calamità naturale e come conseguenza di questo la nostra fornitura si riduce proporzionalmente. Ne deriva una penalizzazione sul risultato finale, cioè una perdita in termini di vendita e quindi di fatturato, e in chiave statistica può risultare utile determinarne l'ammontare onde stimare come sarebbe andato verosimilmente il fatturato in sua assenza, diversamente dalla perdita di un cliente che sceglie di cambiare fornitore che rientra invece negli eventi ordinari e quindi da non considerare in una eventuale stima statistica di questo genere.

P.S.

giovedì 17 dicembre 2015

Bagnai unter alles!

Alberto Bagnai è un economista nonché docente universitario un po' singolare: non ama confrontarsi con chi non la pensa come lui e soprattutto non ama le osservazioni che mettano in dubbio le sue tesi. Francamente trovo singolare questo suo modo di fare, per quanto legittimo, soprattutto in considerazione che la maggior parte degli economisti ben più titolati di lui (vedi anche coloro che hanno conseguito ambiti riconoscimenti come il Nobel) si mostrano sempre disponibili verso tutti. Alla fine chi ci rimette però è lui stesso e coloro che lo seguono acriticamente ritenendo che quel che afferma sia del tutto inopinabile. Non certo chi ha la maturità di verificare altre fonti, altri punti di vista, potendo così realizzare che non tutto ciò che costui scrive (o afferma) sia veritiero.


Errare humanum est, perseverare autem diabolicum

Leggendo il suo articolo (QED61: Black Monday?)
pubblicato il 13 Dicembre sul suo blog, Goofynomics, ci si può imbattere in una delle oramai vetuste quanto inesatte affermazioni ripetute migliaia di volte:


Davvero il governo Monti, insediatosi a metà Novembre del 2011, è il principale fautore della politica di rigore varata a seguito della crisi che ha coinvolto i nostri titoli di Stato a metà del 2011? Politica che secondo un economista come Bagnai avrebbe avuto come unico effetto quello di deteriorare la domanda interna? Io ricordo di aver assistito ad un film diverso, oppure differiscono le nostre interpretazioni. Io rammento che per l'intero primo semestre di quell'anno il governo in carica, il governo Berlusconi quater, si prodigò per rassicurare gli italiani che l'economia italiana era in buona salute. I ristoranti erano pieni e difficilmente si trovava posto sui voli turistici (4 Novembre 2011).

Agli inizi di Agosto congedò la stampa augurando a tutti buone ferie e dando appuntamento alla fine del mese. Peccato che non si rese conto che il 4 Agosto 2011 il differenziale tra i tassi di interesse sui titoli decennali italiani e tedeschi aveva raggiunto i 390 punti base (3,90%) e la BCE di Trichet e Draghi (subentrante) inviò Venerdì 5 Agosto una lettera di richiamo alla realtà al governo italiano avvisandolo che per calmierare la febbre sui nostri titoli era necessario che il governo effettuasse delle misure sia di contenimento della spesa pubblica che di efficientamento nel mercato del lavoro. In assenza di provvedimenti la BCE non sarebbe intervenuta acquistando sul mercato secondario i nostri titoli del debito.
Venerdì 12 Agosto 2011 Berlusconi e Tremonti si ripresentarono in conferenza stampa illustrando una manovra da ben 45 mld di euro (!), metà con efficacia nel 2012 e la restante nel 2013.


Questo non servì per far tornare la tranquillità in quanto per l'intero secondo semestre i mercati temettero per una rottura dell'eurozona e di conseguenza abbandonarono gli investimenti sui titoli sovrani dei Paesi in crisi (Italia, Grecia, Spagna e Portogallo in primis) per trasferirli sui titoli più sicuri ancorché con rendimenti inferiori, in particolare quelli tedeschi e francesi.

A Novembre il governo Berlusconi perse la maggioranza alla Camera e la conseguenza furono, data l'imminente richiesta di una mozione di sfiducia, le dimissioni dell'intero governo dopo aver ricevuto rassicurazioni da parte del Presidente Napolitano di non andare subito alle urne ma di verificare la possibilità di formare un governo dalle larghe intese composto da cosiddetti tecnici ma sostenuto comunque dalla politica. Ed ecco il governo Monti, il quale contrariamente a quanto si recita non fece altro che confermare la pesante manovra varata dal suo predecessore. Il governo Monti varò anch'esso interventi alla spesa ma la parte maggioritaria la si deve attribuire all'accoppiata Berlusconi-Tremonti i quali sono meno oggetto di critica per il semplice motivo che la loro manovra, varata nell'Agosto del 2011, era riversata sugli esercizi successivi (2012 e 2013) cioè quando loro non erano più al governo.
Chi lo desidera può riservarsi un quarto d'ora per ascoltare dalla viva voce di Berlusconi i contenuti di codesta manovra.


E' nato prima l'uovo o la gallina?

Il prof.Bagnai torna poi per l'ennesima volta a puntare il dito contro la Germania sostenendo che l'euro avrebbe favorito le loro esportazioni a discapito di tutti gli altri in quanto l'euro, non rivalutandosi come avrebbe fatto presumibilmente una moneta tutta tedesca come il vecchio Deutsche Mark, avrebbe reso i loro prodotti più competitivi in termini relativi rispetto a quelli realizzati negli altri Paesi dell'eurozona. Questo è vero, certo, ma solo in parte, in minima parte, e vediamo il perché.
Prima di avere una domanda crescente di moneta, o meglio di valuta a livello internazionale, occorre che i prodotti siano venduti e per essere venduti devono prima soddisfare i consumatori. Ad inizio millennio, ovvero ad inizio era euro, lo sanno oramai anche le capre che l'economia tedesca era affetta da carenza di competitività tanto che proprio gli economisti la definirono la "malata d'Europa".
In un contesto come quello l'euro non poteva fare nulla a favore dei prodotti tedeschi, occorreva prima far si che fossero più competitivi e solo dopo, a seguito di una crescita delle vendite a cui non sarebbe seguita quella dei rapporti di cambio dell'euro con le altre valute (quantomeno non proporzionalmente), i prodotti tedeschi avrebbero beneficiato di una specie di 'bonus'. Cioè se con il vecchio marco i prodotti tedeschi fossero risultati più cari (esempio rispetto al prezzo espresso in dollari) di una determinata percentuale, il fatto che l'euro non rivalutandosi allo stesso modo (ma meno) avrebbe rincarato in misura inferiore i prezzi valutati in altra valuta (dollaro) e quindi i prodotti risulterebbero per l'appunto favoriti. Ma nei fatti è stato davvero così?

Se osserviamo l'andamento del cambio euro/dollaro dal 1999 vediamo che dal 2002 al 2008 l'euro si è apprezzato progressivamente, tranne una interruzione nel 2005, da 0,88 USD per 1 euro a ben 1,56 USD sempre per 1 euro, un apprezzamento di circa il 77%!


Ora guardiamo l'andamento delle esportazioni della Germania nel medesimo periodo. Come si può verificare sono passate da 651 mld del 2002 a 786 mld di euro nel 2005 (+21%) ed a 984 mld nel 2008 a cui corrisponde un ulteriore +25% rispetto al 2008 e un +51% dal 2002. Insomma a fronte di un incremento del 51% delle esportazioni il cambio è cresciuto del 77%!


Sicuramente si obietterà che l'incremento dell'export ha riguardato prevalentemente lo scambio con i Paesi dell'eurozona, ma non è così! Se si scende nei dettagli i Paesi che acquistano di più il "made in Germany" sono dopo la Francia, gli Stati Uniti, la Gran Bretagna e la Cina. Ma per dare dati precisi le vendite tedesche verso l'eurozona sono state nel 2002 di 276 mld di euro e nel 2008 hanno raggiunto quota 418 mld, quindi con incremento del 51%. Per differenza, verso i Paesi sia europei non facenti parte dell'area euro che extra europei, l'export è passato da 374 mld a 566 mld, quindi con un incremento sempre del 51%. Insomma, sicuramente l'unione monetaria ha favorito in parte la competitività dei prodotti tedeschi in quanto è venuto a mancare l'effetto cambio ma sostenere che questo è stato l'elemento determinante per la crescita delle esportazioni tedesche è eccessivo visto che l'incremento dell'export tedesco ha riguardato in egual misura i Paesi che non hanno adottato l'euro.

La (favola della) 'politica mercantilista'

Nel j'accuse contro la Germania non poteva mancare la solita stupidaggine della 'politica mercantilista' che avrebbe perseguito il Paese della Merkel allo scopo di 'fregare il vicino', meglio conosciuto nella versione originale inglese 'beggar thy neighbour'.
Io di tesi assurde se ho sentite diverse ma questa le batte davvero tutte! Il mercantilismo in sostanza è un tipo di politica economica tesa a favorire le esportazioni creando allo stesso tempo barriere alle importazioni in maniera da raggiungere un surplus commerciale e quindi accrescere la posizione economica dello Stato rispetto agli altri. Questo tipo di politica ha caratterizzato alcune economie del XVI ed in particolare il XVII secolo, principalmente quelle di Francia e Gran Bretagna ma anche molti Comuni italiani. Non volendo entrare nei dettagli suggerisco a chi lo desiderasse di informarsi presso fonti autorevoli (esempio L'enciclopedia Treccani: il mercantilismo). Una volta chiara la definizione si può passare ad analizzare la politica economica della Germania da fine secolo scorso ad oggi e verificare se questa ha delle attinenze con la dottrina mercantilista per il semplice fatto che di recente ha raggiunto valori sempre crescenti di avanzo delle partite correnti, ottenuto grazie ad un incremento delle esportazioni in misura maggiore rispetto alle importazioni.

Che questo sia stato conseguito in virtù di una politica che avrebbe penalizzato le importazioni e al contrario favorito le esportazioni, politica che avrebbe avuto come nodo centrale la dinamica dei salari e nello specifico come la definisce qualcuno una 'deflazione salariale', è una fesseria che si può smentire facilmente ricostruendo gli avvenimenti dall'unione monetaria ad oggi.

Per cominciare si osservi l'andamento della produttività tedesca per ora lavorata (in tedesco: Arbeitsproduktivität je geleisteter Erwerbstätigenstunde) del settore industriale manifatturiero (in tedesco: Verarbeitendes Gewerbe) dal 1999 al 2014 nel seguente grafico da me costruito con dati dell'Ufficio Federale di Statistica di Wiesbaden:


La pubblicazione dalla quale sono stati presi i dati è questa:


Come si nota la produttività cresce sensibilmente a partire dal 2002 per poi decrescere con l'arrivo della crisi del 2008, andamento logico considerando che la produttività generalmente è direttamente legata alla produzione, ovvero cresce all'aumentare della produzione realizzata e viceversa.

Ora si guardi l'andamento dei salari e retribuzioni lorde nominali per ora lavorata (in tedesco: Bruttolöhne und -gehälter je geleisteter Arbeitnehmerstunde) nel settore manifatturiero sempre per lo stesso periodo:


L'incremento è stato sempre crescente sebbene contenuto, non si notano riduzioni o incrementi nulli come l'affermazione 'deflazione salariale' lascerebbe intendere. E' vero che i valori riguardano i compensi lordi nominali e quindi occorre tenete conto dell'aumento dei prezzi per verificare se il potere di acquisto sia cresciuto, calato o rimasto costante. Nel periodo 2002÷2008 (quello principalmente incriminato a detta del prof.Bagnai e di chi accusa la Germania di concorrenza sleale) i salari sono cresciuti mediamente del 2% all'anno, un po' di più di quello dei prezzi pertanto si può ragionevolmente affermare che nel settore manifatturiero i salari sono cresciuti, seppur di poco, in termini reali. In altri settori, come quello dei servizi, vi possono essere stati andamenti diversi ma in quello manifatturiero come si è visto non è stato così e quindi è del tutto privo di fondamento affermare che vi sia stato un comportamento in qualche modo lesivo della Germania nei confronti dei partner dell'area euro. Il costo del lavoro per unità di prodotto (CLUP), che è il parametro più significativo per determinare la competitività, ha registrato un andamento migliore più per l'aumento della produttività che per un contenimento dell'incremento del costo del lavoro, la cosiddetta moderazione salariale, che sicuramente c'è stata ma per ragioni non certo imputabili ad una politica complottista.


Il prof.Bagnai in un articolo del 2012 con conteggi fatti in proprio ha stimato un calo delle retribuzioni in termini reali di circa il 6% dal 2003 al 2009. In quella analisi lui però ha preso dati complessivi dei lavoratori occupati in tutti i settori come fa notare lui stesso ("...occupati dipendenti - in inglese Total employees") e non nel solo settore manifatturiero, quello cioè più significativo nel fare confronti internazionali sulla competitività delle merci scambiate (che influenza significativa ha un calo delle retribuzioni nel settore delle costruzioni?). In ogni caso va anche fatto presente all'esimio docente di Economia dell'Università di Chieti e Pescara che un calo del 6% (ammesso, ma per quanto prima dimostrato non concesso, che ci sia stato) del livello delle retribuzioni in termini reali, non determina un incremento sensibile della competitività in quanto il costo del lavoro nel settore manifatturiero rappresenta generalmente una quota tra il 15 ed il 20% del costo totale di prodotto. Questo significa che anche a fronte di un'incidenza del 20% del costo del lavoro su quello totale, con un calo del 6% il prodotto finale costerebbe circa l'1,2% in meno!
Credo che l'impresa otterrebbe ben maggiori vantaggi delocalizzando la produzione in un Paese dove il costo non sia il 6% inferiore ma molto meno, ad esempio un quarto (V.Repubblica Ceca e/o in Polonia):


Merita una osservazione anche l'analisi dei settori merceologici che caratterizzano il confronto tra Paesi a livello di commercio estero. Se ad esempio Italia e Germania si confrontassero con prodotti del tutto simili e comunque nel medesimo settore merceologico potrei concordare sul fatto che un calo del CLUP anche lieve potrebbe fare la differenza, ma se la quota prevalente delle esportazioni italiane e tedesche si riferiscono a differenti settori merceologici non vedo come il Paese che riduce lievemente la componente del lavoro, che come visto prima rappresenta una quota contenuta sul totale, possa conseguire un vantaggio rilevante.


Va poi precisato che la cosiddetta 'moderazione salariale', che c'è stata solo parzialmente, non deriva da una intenzione di compiere una concorrenza scorretta verso i partner dell'eurozona, ma per recuperare competitività che nei primi anni 2000 era affetta da crisi profonda. Le aziende necessitavano di abbattere i costi e molte di lavoro hanno delocalizzato la produzione all'estero, prevalentemente nei Paesi dell'est Europa, e per evitare una profonda emorragia imprese e sindacati si sono accordati di recuperare competitività sacrificando il legame tra l'aumento delle retribuzioni a quello della produttività, ma lasciando che quest'ultima crescesse a tassi maggiori onde, come poi è avvenuto e come sopra è riportato, ridurre il costo del lavoro per unità di prodotto a fronte dei principali concorrenti internazionali della Germania: Stati Uniti e Cina. Se infatti verso i prodotti cinesi la concorrenza può avvenire solo sul fronte della qualità e del vantaggio tecnologico, verso quelli statunitensi il confronto riguarda anche il prezzo e dato che il costo del lavoro negli Stati Uniti è inferiore a quello delle economie più avanzate europee e della Germania stessa, ecco l'esigenza di trovare una soluzione per ridurlo.
Si noti ad esempio come la maggior parte delle esportazioni di Polonia e Repubblica Ceca sono verso la Germania, in larga parte però di aziende controllate da capitale tedesco.

Non va poi trascurato il fatto che nonostante una crescita più moderata nel tempo dei salari, ad oggi il costo del lavoro orario in Germania è maggiore che da noi, ciò significa che a parità di altri fattori produrre un bene da noi è più conveniente dello stesso realizzato in Germania.
Questo gli imprenditori italiani lo sanno ed è per questo che non aderiscono alla invocazione di economisti come Bagnai di uscire dall'euro per uscire dalla crisi, ma desiderano poter operare in un contesto simile a quello dei loro competitors tedeschi sul piano dell'efficienza dei servizi, delle vie di comunicazione, dell'apparato pubblico e del livello della pressione fiscale!

Tornando alla Germania si afferma poi che questa 'moderazione salariale' abbia compresso la domanda interna e quindi le importazioni e che anche la spesa pubblica si sia ridotta. Bene, mentre per questa seconda categoria si può concordare, la spesa pubblica privata è cresciuta costantemente, anche se in misura contenuta, anno dopo anno:


Sinceramente ritengo preferibile una crescita lenta ma costante nel tempo dei consumi privati come quella tedesca piuttosto che a 'scatti', alimentata come accaduto da bolle speculative che possono prima o poi determinare effetti negativi, specialmente se provocati da shock finanziari come quello del 2008.

Il prof.Bagnai dovrebbe mostrare un po' di umiltà e confrontarsi con gli imprenditori, soprattutto coloro che operano sui mercati internazionali, così saprebbe quali sono i veri ostacoli alla nostra competitività. Altro che euro(pa)!

Gli imprenditori italiani, e veneti in particolare, non sono quelli che lui descrive:


ma sono questi:


e qui il discorso di apertura del suo presidente in occasione della 70° Assemblea Generale tenutasi a Verona il 09 Novembre 2015:


Costoro ogni giorno lavorano dall'alba al tramonto con dedizione, spirito di sacrificio e ottimismo (l'essenza di ogni imprenditore) e non credono che la via per migliorare la competitività passi attraverso un ritorno al passato, non tanto ad una propria valuta ma ad una cultura che è invece alla base delle difficoltà che ci caratterizzano oggi.